Investir em cripto em 2027: é melhor comprar aos poucos ou esperar uma correção? Nenhuma estratégia vence em todos os cenários. As compras graduais distribuem os pontos de entrada; esperar preserva uma reserva, mas exige definir um gatilho que talvez nunca seja atingido. A escolha deve ser avaliada considerando seus custos e possíveis falhas.
Este estudo, preparado em 3 de novembro de 2026, compara cenários totalmente fictícios para um orçamento de € 1.000. Eles não preveem o desempenho de nenhum ativo nem os preços de 2027. O objetivo é compreender os mecanismos, não recomendar um cronograma pessoal. Uma estratégia regular não elimina o risco de mercado, e uma correção de preço não garante uma boa oportunidade.
Em resumo
- O DCA pode reduzir a dependência de um único momento, sem garantir um preço médio melhor.
- Esperar uma queda pode melhorar a entrada ou deixar o capital sem uso caso o limite não seja atingido.
- Custos, horizonte e qualidade do ativo devem ser analisados antes da frequência das compras.
DCA ou correção: duas decisões que precisam ser definidas com precisão
Nosso guia geral sobre DCA em cripto apresenta o investimento gradual. Este artigo se concentra na comparação numérica com a estratégia de esperar. Para evitar uma falsa disputa, é preciso esclarecer se o dinheiro já está integralmente disponível ou se chegará com rendas futuras. Distribuir um capital disponível e investir à medida que o salário é recebido não representam exatamente a mesma escolha.
Esperar uma correção também exige uma regra: queda em relação a qual nível, de que magnitude e por quanto tempo? Um limite alterado a cada movimento não constitui um método reproduzível. A regra deve especificar o que acontece se a queda ocorrer rapidamente, muito tarde ou nunca, além das condições que levariam ao abandono do plano.
O DCA também precisa ser definido: número de aportes, valor, datas e ativo. Não se deve chamar de investimento gradual uma sequência de compras improvisadas após cada alta. Um método pode continuar sujeito a revisão diante de uma informação relevante, mas alterá-lo apenas conforme a emoção do momento impede compreender o resultado que ele produz.
Os exemplos a seguir consideram quatro momentos de compra, nenhuma comissão, nenhum imposto e nenhuma remuneração sobre o capital mantido em espera. O preço de uma unidade fictícia varia conforme o cenário. Essas simplificações tornam os cálculos mais claros; antes de uma decisão financeira, elas deverão ser substituídas pelas condições reais do serviço utilizado.
Primeiro cenário: preço em alta sem esperar
Suponha quatro preços sucessivos: € 100, € 120, € 140 e € 160. Uma compra imediata de € 1.000 no primeiro momento adquire dez unidades. No último preço, a posição vale € 1.600. Esse resultado favorável decorre da trajetória escolhida, não de uma propriedade que torne a compra imediata superior em todos os mercados.
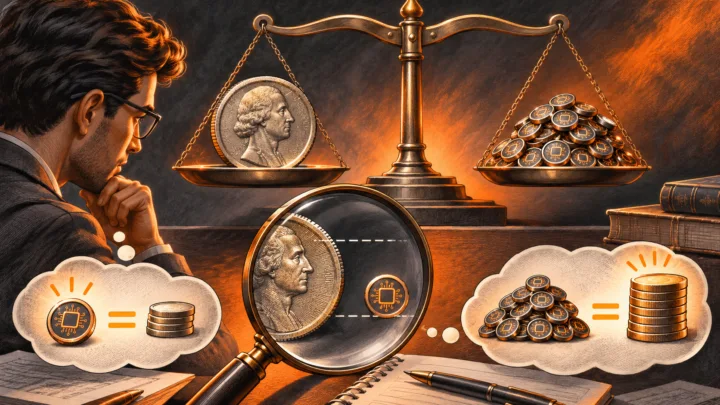
Com quatro compras de € 250, as quantidades recebidas chegam, respectivamente, a 2,5, aproximadamente 2,0833, 1,7857 e 1,5625 unidade. O total se aproxima de 7,9315 unidades. A € 160, o valor alcança aproximadamente € 1.269,05. O DCA participa da alta, mas parte do orçamento ficou esperando enquanto o preço avançava.
Uma pessoa que esperasse exclusivamente um retorno a € 80 não teria comprado nesse cenário. Ela manteria os € 1.000, sob as hipóteses adotadas. O capital não teria sido exposto ao risco de preço desse ativo, mas também não teria participado da alta. Essa possibilidade deve ser aceita antes de escolher a espera como estratégia.
O cenário ilustra o custo de entrar mais tarde quando o mercado sobe. Ele não permite concluir que 2027 seguirá essa trajetória. A questão relevante é saber se o leitor prefere aceitar esse risco de deixar ganhos potenciais na mesa ou expor imediatamente uma parcela maior do capital em um momento cujo desdobramento desconhece.
Segundo cenário: uma queda prolongada
Agora, considere quatro preços fictícios: € 100, € 80, € 60 e € 40. A compra imediata de € 1.000 adquire novamente dez unidades, que passam a valer apenas € 400 no último momento. A perda chega a € 600, sem considerar custos. O tempo de espera anunciado não altera esse cálculo de valor ao final do período.
Os quatro aportes de € 250 adquirem, desta vez, 2,5, 3,125, aproximadamente 4,1667 e 6,25 unidades. O total se aproxima de 16,0417 unidades, avaliadas em aproximadamente € 641,67 a € 40. O DCA resistiu melhor do que a entrada imediata neste exemplo, mas a carteira continua no prejuízo. Comprar mais barato não garante comprar antes de uma retomada.
Se a espera terminasse em € 80, com uma compra integral de € 1.000, o leitor obteria 12,5 unidades. No preço final de € 40, elas valeriam € 500. Portanto, antecipar corretamente uma primeira correção não garante que a queda terminará no limite escolhido. O mercado pode continuar recuando depois de uma entrada considerada paciente.
Por fim, o método deve analisar por que os preços estão caindo. Uma deterioração da tese ou do funcionamento do ativo não deve ser tratada como uma simples mudança de sentimento. Nosso guia sobre tokenomics ajuda, entre outros pontos, a identificar mudanças na oferta. Repetir as compras sem verificar os fatos pode aumentar a exposição a um ativo que se tornou menos convincente.
Terceiro cenário: uma trajetória irregular
Considere os preços de € 100, € 80, € 120 e € 100. A compra inicial de dez unidades vale, ao final, € 1.000, sem custos. O DCA adquire aproximadamente 10,2083 unidades com quatro aportes de € 250, equivalentes a aproximadamente € 1.020,83 no último preço. A diferença favorável vem das quantidades compradas em cada momento, não de uma garantia inerente ao método.
Uma compra integral realizada a € 80 adquiriria 12,5 unidades, que valeriam € 1.250 no final. Mas esse resultado pressupõe que uma regra foi atingida e efetivamente executada. Um leitor que tivesse adiado seu limite para € 60 durante a queda não teria seguido esse percurso. A disciplina de execução faz parte da comparação.
Três cenários não constituem um teste estatístico nem uma probabilidade de ganho. Eles mostram como diferentes trajetórias e regras produzem resultados distintos. Um estudo histórico exigiria um período, dados, custos e tratamento dos vieses. Escolher apenas as datas que favorecem uma estratégia não permitiria tirar conclusões sobre o futuro.
As regras também podem ser combinadas, por exemplo, com uma parcela regular e uma reserva sujeita a condições. Essa combinação não se torna automaticamente ideal. Ela exige mais decisões e pode aumentar os custos. Seu interesse deve ser explicado antes da compra, em vez de ser reconstruído depois com base no melhor resultado possível.
Custos, orçamento e risco: os parâmetros que mudam a comparação
O guia sobre custos e spreads lembra quais componentes devem ser analisados. Com uma comissão fixa hipotética de € 2 por ordem, quatro compras custam € 8, contra € 2 em uma única operação. Isso não basta para definir a melhor estratégia, mas reduz ou amplia a diferença entre elas. Uma cobrança proporcional produziria outro cálculo.
Também é preciso incluir depósito, conversão e saída, evitando contar os mesmos custos duas vezes. Um orçamento de € 1.000 não deve se transformar discretamente em € 1.000 em compras mais todas as tarifas. O total gasto e a exposição recebida devem ser acompanhados separadamente. A comparação permanece frágil se as cotações vierem de serviços ou horários diferentes.
O valor disponível é outra limitação. Um aporte mensal deve ser compatível com as despesas e os imprevistos. A automação não justifica contrair dívidas ou retirar dinheiro de uma reserva essencial. Não comprar pode ser coerente se uma eventual perda na parcela destinada a cripto não puder ser absorvida sem dificuldade.
A custódia também importa durante a acumulação. Nosso guia sobre carteiras cripto diferencia as responsabilidades envolvidas. Compras sucessivas no mesmo intermediário mantêm uma dependência comum. Saques muito frequentes podem acrescentar custos; adiá-los exige compreender as condições de custódia e os acessos necessários.
Escolher uma regra que seja possível explicar e cumprir
As precauções práticas da AMF lembram que o risco não se limita à escolha de uma data. Um calendário regular não impede erros de custódia nem dificuldades técnicas. O procedimento de recuperação e os canais oficiais do serviço devem ser conhecidos antes da automatização das compras.
Uma ficha de decisão deve especificar o capital já disponível, a eventual frequência, o limite de espera, a duração máxima e a condição para abandonar o plano. Também deve indicar o que faria as compras serem suspensas: uma informação importante, um orçamento que deixou de estar disponível ou um problema no serviço. Essa regra não prevê o mercado; ela evita tomar uma decisão completa novamente a cada movimento.
O acompanhamento pode continuar sendo periódico. É preciso distinguir a diferença entre o cenário e o resultado, custos subestimados e erro na tese. Um método que teve desempenho inferior em determinado período não era necessariamente irracional antes que esse período fosse conhecido. Da mesma forma, um ganho não prova que todos os riscos foram corretamente compreendidos.
Para 2027, comprar gradualmente pode ser adequado para quem busca disciplina e realiza aportes distribuídos ao longo do tempo. Esperar uma correção exige aceitar tanto o risco de não entrar quanto o de uma queda adicional depois do limite. Nenhuma dessas escolhas substitui a análise do ativo e a limitação do valor exposto.
O melhor arcabouço, portanto, continua sendo explícito, baseado em números e revisável por boas razões. Ele não depende da certeza de conhecer o próximo fundo do mercado. Uma decisão preparada pode aceitar vários desfechos; uma promessa de cronograma perfeito não descreve os riscos reais que o investidor enfrentará.