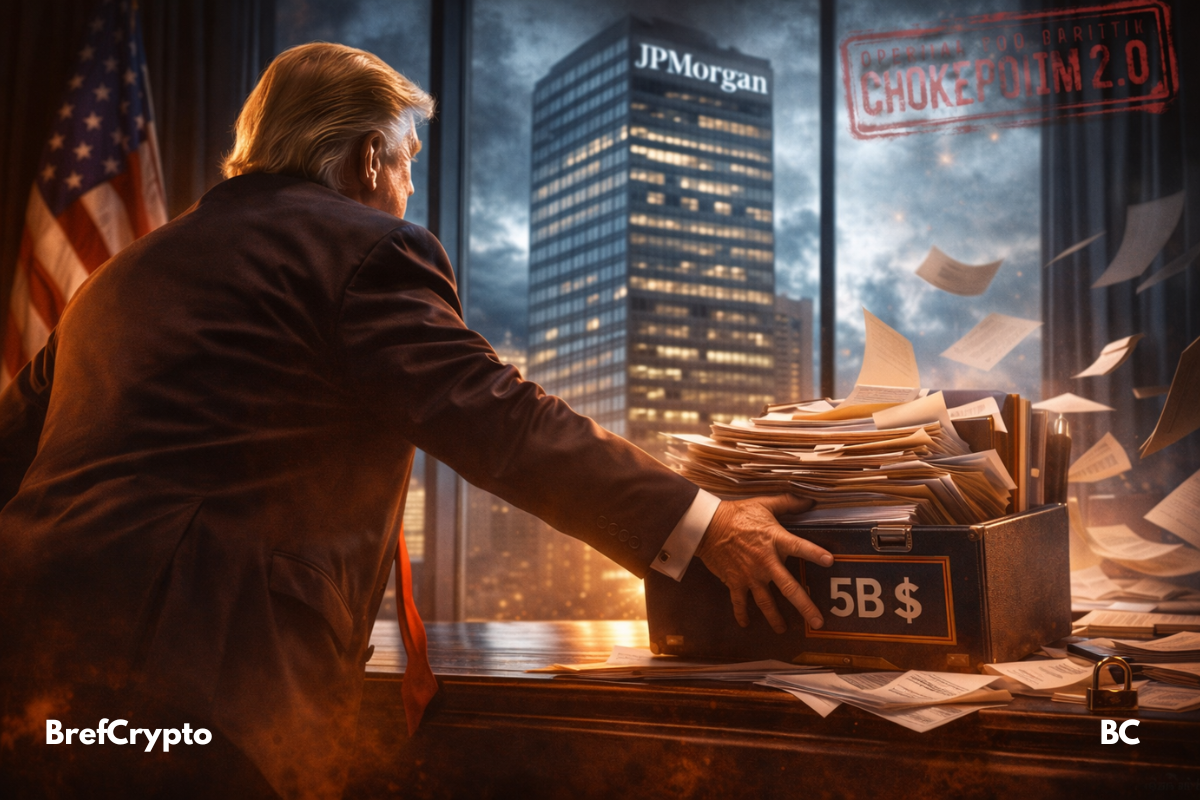
La bataille autour du “debanking” ne reste plus cantonnée aux coulisses bancaires. Elle remonte à la surface, portée par Donald trump et un sujet devenu inflammable dans la crypto.
En bref :
- Trump poursuit JPMorgan pour au moins 5 milliards, en dénonçant une fermeture de comptes à motif politique.
- La Floride offre un cadre légal qui vise ce type de discrimination, mais la preuve restera centrale.
- En toile de fond, la crypto voit se rejouer le débat sur “Operation Chokepoint 2.0” et l’accès aux services bancaires.
Un procès XXL qui remet le “debanking” au centre du jeu
Donald Trump poursuit JPMorgan Chase et son PDG Jamie Dimon pour au moins 5 milliards de dollars. Il affirme que la banque a coupé ses services bancaires pour des raisons politiques, et pas pour un motif de risque classique. La plainte a été déposée en Floride, dans le comté de Miami-Dade, ce qui donne tout de suite une tonalité très offensive à l’affaire.
La plainte s’appuie sur des fermetures intervenues quelques semaines après le 6 janvier 2021, au moment où les entreprises et institutions cherchaient à limiter toute exposition réputationnelle. Trump présente cette séquence comme une “mise à l’écart” organisée, avec un effet domino sur ses entités et, selon l’accusation, sur des proches.
JPMorgan rejette la lecture politique. La banque explique qu’elle peut fermer des comptes pour des raisons de conformité, de cadre réglementaire, ou de risque juridique. En filigrane, c’est le vieux débat qui revient. Une banque a-t-elle le droit de dire “non” sans se justifier, quand le client est légal mais controversé ?
Pourquoi la Floride devient un terrain juridique décisif
Si la plainte atterrit en Floride, ce n’est pas un détail de dossier. L’État s’est doté d’un texte qui encadre la discrimination par les institutions financières. Dans ce cadre, refuser, suspendre ou mettre fin à des services sur la base d’opinions ou d’affiliations politiques est qualifié de pratique “unsafe and unsound”, donc problématique du point de vue prudentiel.
Sur le papier, c’est une arme. Dans les faits, c’est un casse-tête. Car les banques se protègent souvent derrière des critères internes : exposition juridique, contrôles AML, risques de fraude, ou encore “reputational risk”. Or ce dernier concept est précisément celui qui cristallise les critiques, parce qu’il ressemble parfois à un mot-valise.
Ce qui rend le débat explosif, c’est la zone grise entre politique et conformité. Une banque peut sincèrement penser réduire son risque, sans viser une idéologie. Mais le client peut lire la même décision comme une sanction implicite, surtout si la fermeture est brutale, peu expliquée, ou synchronisée avec une tempête médiatique. C’est cette ambiguïté que le procès met sous projecteur.
“Operation Chokepoint 2.0” : la crypto en arrière-plan, même quand elle n’est pas au premier plan
L’expression “Operation Chokepoint 2.0” revient parce qu’elle résume une inquiétude plus large. Notamment, l’idée que des acteurs jugés indésirables seraient progressivement exclus des rails bancaires, sans interdiction formelle. Dans la crypto, ce récit s’est installé après les secousses de 2022-2023 et la chute de plusieurs banques exposées au secteur.
Ce procès Trump–JPMorgan s’insère dans ce climat, même si l’objet direct est politique. Car le mécanisme dénoncé ressemble à celui décrit par des entrepreneurs crypto : comptes fermés, intégrations stoppées, explications minimales, puis silence. L’affaire Jack Mallers, patron de Strike, et les critiques publiques de la sénatrice Cynthia Lummis contre JPMorgan, ont alimenté ce sentiment d’un accès bancaire à géométrie variable pour certaines figures du bitcoin et des paiements.
Depuis, l’administration Trump a aussi mis le sujet sur la table au niveau fédéral, en demandant aux régulateurs de se pencher sur d’éventuelles discriminations bancaires et en visant explicitement l’usage du “reputational risk” dans la supervision. Le message est clair : la banque ne doit pas devenir un arbitre politique déguisé, et la crypto observe cette séquence avec attention.
Ce que cette affaire peut changer pour l’écosystème crypto
Pour les entreprises crypto, la question n’est pas “Trump a-t-il raison ?”. La vraie question est : est-ce que ce type de procédure peut forcer les banques à documenter davantage leurs décisions. Si la peur d’un procès augmente, certaines institutions pourraient passer d’un “non” vague à un “non” plus argumenté, donc plus contestable, mais aussi plus lisible.
Pour les banques, l’enjeu inverse apparaît. Plus elles expliquent, plus elles exposent leurs modèles de risque et leurs seuils de conformité. Or ces critères sont souvent propriétaires, et parfois mouvants selon les signaux des régulateurs. Le procès peut donc créer un réflexe de rigidité : moins de flexibilité commerciale, plus de standardisation, et des portes qui se ferment “par défaut” pour éviter les zones grises.
Au final, la crypto pourrait y gagner… ou y perdre. Gagner si le débat débouche sur des règles stables, où un acteur légal obtient un accès bancaire clair, même s’il dérange. Perdre si les banques, fatiguées du risque juridique, renforcent leurs filtres. Dans les deux cas, l’époque du “compte bancaire comme évidence” est terminée. Et c’est peut-être ça, la vraie information derrière les 5 milliards.
Auteur/autrice

evans@brefcrypto.com
Publications similaires
Bitcoin: Je, $65,000 inaweza kweli kuwa sakafu ya bei?
Je, dola 65,000 zinaweza kuwa bei ambayo Bitcoin haitawahi tena kushuka chini yake? Nadharia hiyo imezidi kupata nguvu tangu wastani wake wa...
Lire la suite
Bitcoin: Can $65,000 Really Become a Floor?
Could $65,000 become a price Bitcoin never revisits on the downside? The thesis has gained traction since its 200-week moving average crossed...
Lire la suite
Bitcoin : les 65 000 $ peuvent-ils vraiment devenir un plancher ?
65 000 dollars pourraient-ils devenir un prix que Bitcoin ne reverra plus jamais par le bas ? La thèse prend de l’ampleur...
Lire la suite
Crypto: Balancer inaandaa kufungwa baada ya v3 kushindwa
Balancer inaweza kutoweka polepole baada ya zaidi ya miaka mitano miongoni mwa majina makubwa ya DeFi. Itifaki hiyo ya crypto inaandaa kufungwa...
Lire la suite
Crypto: Balancer prepares to shut down after v3 fails
Balancer could gradually disappear after more than five years among DeFi’s biggest names. The crypto protocol is preparing an orderly wind-down following...
Lire la suite
Crypto : Balancer prépare sa fermeture après l’échec de v3
Balancer pourrait disparaître progressivement après plus de cinq ans parmi les grands noms de la DeFi. Le protocole crypto prépare une fermeture...
Lire la suite