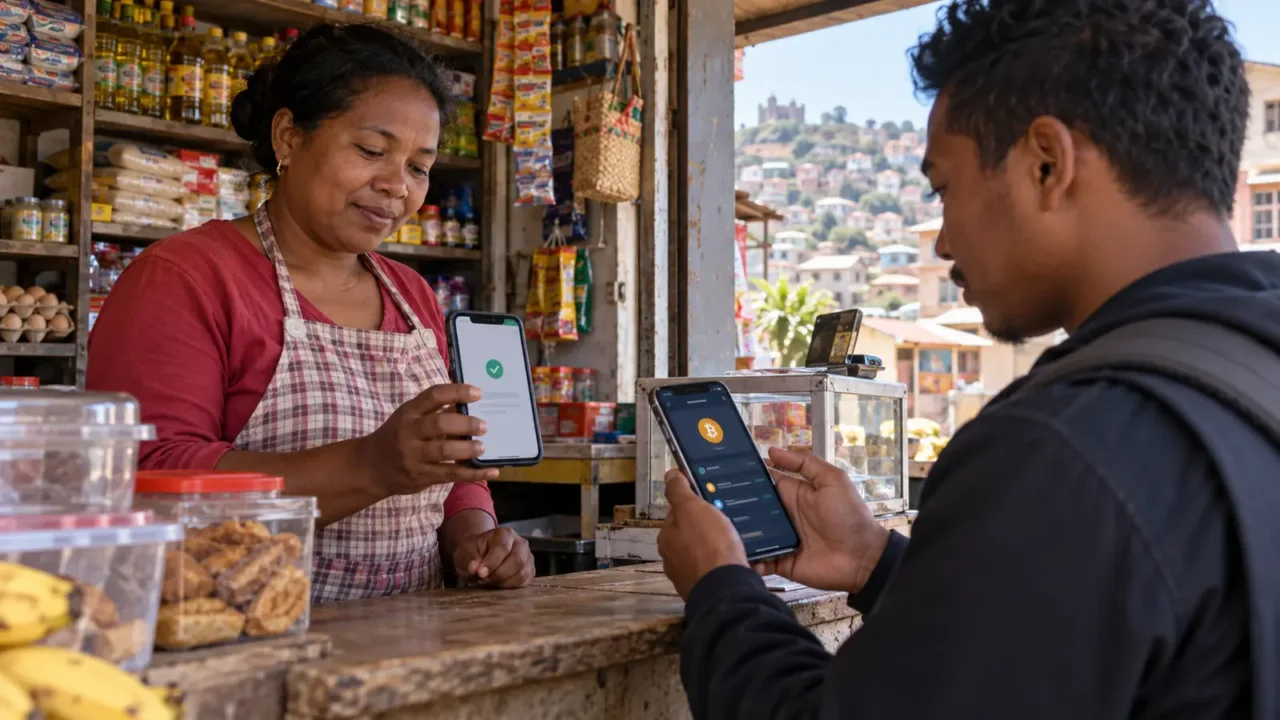
Chercher « acheter Bitcoin avec MVola » peut donner l’impression que le paiement mobile et l’actif numérique forment une fonction intégrée. Pourtant, un compte MVola transporte de la monnaie électronique en ariary selon ses propres conditions, tandis que le bitcoin circule sur un réseau distinct. Un vendeur peut utiliser le premier pour régler une vente du second, mais cela ne transforme pas automatiquement MVola en exchange crypto.
La distinction paraît technique, mais elle détermine à qui s’adresser en cas d’échec et quelles preuves conserver. Le paiement mobile, la vente de crypto et le transfert blockchain relèvent de parcours qu’il faut examiner séparément.
En bref
- Les conditions de MVola décrivent un service de monnaie électronique et de transfert, pas une vente directe de Bitcoin.
- Dans un achat P2P, l’ariary et le BTC peuvent suivre deux circuits et deux procédures de recours différents.
- Vérifiez le bénéficiaire dans l’ordre officiel et confirmez la livraison dans le wallet avant de considérer l’achat terminé.
MVola tient un solde de monnaie électronique en ariary
Les conditions générales officielles de MVola définissent le service, les comptes, les opérations et les responsabilités du client. Le document présente MVola comme un service qui permet notamment l’échange et le transfert d’unités de monnaie électronique, ou UME. Il détaille les tarifs, les règles de compte, les procédures de réclamation et le secret personnel utilisé pour autoriser une transaction.
Le guide général sur l’achat de cryptomonnaies par mobile money explique pourquoi la confirmation d’un transfert en ariary ne prouve pas la livraison d’un actif sur la blockchain.
La page des tarifs MVola liste des opérations telles que dépôts, retraits, paiements et transferts vers d’autres comptes. La version consultée indique un tarif daté du 17 février 2025; elle peut ne pas refléter une modification postérieure. Avant toute opération, vérifiez les frais actuels dans l’application ou auprès d’un canal officiel. Ne réutilisez pas un ancien tableau de prix reçu sur les réseaux sociaux.
Le cadre de la monnaie électronique relève de la loi n°2016-056 sur les établissements de monnaie électronique, disponible sur CNLEGIS. Cette catégorie juridique ne se confond pas avec les actifs virtuels introduits dans le cadre anti-blanchiment par la loi n°2023-026. Deux instruments peuvent apparaître dans le même téléphone sans relever du même contrat.
La comparaison avec une plateforme aide à isoler ce qui dépend de l’opérateur et ce qui dépend du vendeur. Notre grille pour évaluer les plateformes crypto décrit les vérifications à effectuer, tandis que le dossier sur KYC, données personnelles et recours rappelle les précautions relatives aux documents d’identité.
Une transaction MVola validée par le code secret constitue donc une instruction portant sur la monnaie électronique selon les règles du service. Elle ne démontre pas que le vendeur a remis du BTC. Pour prouver l’achat crypto, il faut aussi vérifier l’ordre ou l’accord avec le vendeur et la livraison dans la plateforme ou sur la blockchain.
L’achat par vendeur tiers comporte deux promesses
Dans un montage P2P, le vendeur promet de transférer une certaine quantité de BTC lorsque les ariary arrivent dans son compte. MVola traite le paiement de monnaie électronique; le vendeur ou la plateforme gère la livraison crypto. Si le paiement passe mais que le BTC n’apparaît pas, la réclamation adressée à MVola ne règle pas automatiquement le différend avec le vendeur.
Avant de confirmer, vérifiez le nom et le numéro du bénéficiaire directement dans l’ordre officiel. Le montant, la devise et la référence doivent correspondre exactement. Un interlocuteur qui vous demande d’envoyer les ariary à un autre compte que celui indiqué par la plateforme peut échapper à l’escrow ou faire basculer l’opération hors du mécanisme de protection prévu.
Si un escrow est proposé, gardez la transaction dans l’application concernée. L’escrow peut retenir les actifs numériques le temps de vérifier le paiement; il ne remplace pas les conditions de MVola. Ne marquez pas un ordre comme payé avant le transfert, et ne validez pas la livraison avant de contrôler le solde depuis votre propre compte.
Une capture d’écran envoyée par l’acheteur ne garantit pas le crédit. Ouvrez l’application MVola et vérifiez l’historique de votre compte, le montant et l’expéditeur. Pour l’acheteur, le SMS de débit de son propre portefeuille confirme le paiement mais pas l’arrivée du BTC. Chaque partie doit consulter son compte ou son wallet, pas une image partagée par l’autre.
Calculer le coût au-delà des frais MVola
Le transfert mobile peut être facturé selon le montant et le type de bénéficiaire. À cela peut s’ajouter le spread du vendeur, une commission de plateforme et le frais de retrait réseau. Une offre de BTC « sans frais » peut intégrer une marge dans le taux de vente. Comparez la somme totale en ariary avec la quantité nette reçue.
Consultez le tarif officiel à la date du transfert. Les frais peuvent changer et les plafonds de compte varient selon la catégorie d’utilisateur et les conditions en vigueur. Les documents de MVola précisent que les tarifs publiés peuvent s’appliquer et que les transactions débitent la taxe correspondante au moment où elles se concluent. N’utilisez pas un vieux tableau comme promesse de remboursement ou de prix.
Pour évaluer le coût réel, notez séparément : montant crédité au vendeur, frais MVola débités, quantité BTC livrée, frais d’escrow éventuels et coût d’un futur retrait. Puis calculez le nombre de satoshis réellement reçus par ariary engagé. Le guide sur les coûts des achats crypto propose une méthode de comparaison qui inclut spread et frais de sortie.
Le prix du BTC en ariary peut aussi changer entre le moment où l’offre est acceptée et la livraison finale. La référence de change de la BFM sert au contexte, mais elle ne fixe pas un prix de P2P. Le vendeur peut appliquer son taux en fonction de son offre et de la liquidité.
Ne jamais communiquer le code secret ou le code SMS
MVola rappelle dans ses conditions que le code secret sert à autoriser des opérations du compte. Ne le communiquez pas à un vendeur, à un agent auto-proclamé, à un groupe Telegram ou à une personne qui prétend vérifier votre achat. Le numéro du service client et les canaux officiels doivent être trouvés sur le site de l’opérateur, pas dans le message d’un inconnu.
Une demande de code à usage unique est un signal d’alerte. L’interlocuteur peut essayer de réinitialiser le compte, remplacer la SIM ou valider un transfert. Un vendeur de Bitcoin n’a aucune raison légitime d’exiger l’accès au portefeuille mobile de l’acheteur.
Utilisez un mot de passe unique pour le compte crypto, protégez l’adresse e-mail et activez une authentification renforcée lorsque disponible. Si vous perdez ou vous faites voler votre téléphone ou votre SIM, contactez immédiatement MVola par un canal officiel pour sécuriser le compte, conformément aux procédures publiées.
Pour la réception du BTC, le vendeur ne doit jamais demander la phrase de récupération du wallet. S’il s’agit d’un compte custodial sur exchange, ne transmettez ni mot de passe, ni code d’accès, ni code d’authentification. Notre guide de sécurité des wallets explique comment conserver les clés sans les révéler.
Que faire si le paiement et la crypto ne concordent pas ?
Commencez par déterminer l’étape qui a échoué. Si le compte MVola ne montre aucun débit, contactez MVola depuis son canal officiel et conservez la référence de l’ordre. Si le compte est débité mais que la transaction apparaît en attente, vérifiez le statut de transfert dans l’application. Ne payez pas une deuxième fois avant de comprendre l’état du premier mouvement.
Si les ariary ont été crédités au vendeur mais que le BTC n’a pas été livré, ouvrez un litige auprès de la plateforme qui hébergeait l’ordre et fournissez la référence MVola ainsi que l’identifiant de commande. L’opérateur mobile peut examiner la transaction d’ariary selon ses conditions, mais il ne peut pas ordonner à une blockchain de renverser un transfert confirmé.
Les conditions MVola consultées indiquent des délais de réclamation et des procédures pour les opérations contestées. Le client doit consulter la version actuelle du contrat avant d’agir, car la date limite peut compter. Gardez le reçu, l’historique, l’heure, le numéro de commande, les messages pertinents et, si le BTC a été envoyé, le hash de transaction.
Ne publiez pas l’identité complète, les numéros de téléphone ou les captures de pièce d’identité dans un groupe public. Transmettez les preuves uniquement au service officiel concerné. Méfiez-vous des services de récupération qui réclament une avance ou votre phrase de récupération; ils peuvent exploiter l’incident pour obtenir un second paiement.
Vérifier si un service est réellement intégré
Une entreprise peut se présenter comme « achat crypto par MVola ». Cherchez une mention officielle sur les sites des deux prestataires, dans les conditions, dans la page de partenaires et dans les interfaces d’achat. Une publicité, une vidéo ou un lien de paiement ne prouvent pas une intégration contractuelle entre MVola et une plateforme d’actifs numériques.
Demandez qui vend le BTC, quelle entité reçoit les ariary, qui effectue la conversion et quelle procédure prend en charge un litige. Vérifiez si le service fonctionne dans le pays de résidence et dans la devise attendue. Si le parcours impose un transfert vers un compte personnel sans escrow ni contrat, vous traitez peut-être directement avec un tiers plutôt qu’avec MVola ou une plateforme reconnue.
Les définitions du SAMIFIN incluent certaines activités d’échange, de transfert et de conservation dans le champ des PSAV. Cela ne permet pas de conclure qu’un vendeur précis est agréé, ni que l’opérateur mobile l’a validé. Pour une entreprise ou un service régulier, demander un avis juridique local est plus sûr que de s’appuyer sur un argumentaire commercial.
Une bonne transaction garde ses preuves séparées
Conservez d’un côté le reçu MVola, qui prouve l’ordre de paiement en ariary, et de l’autre la confirmation crypto, qui décrit la livraison de BTC. Notez également le taux, les frais et les conditions applicables à la date de l’opération. Ce dossier aide à reconstruire l’événement sans confondre la responsabilité de chaque prestataire.
Une opération bien documentée réduit le risque de malentendu, mais ne supprime pas la volatilité ni les litiges possibles. Si le vendeur insiste pour sortir de la plateforme, demande un code secret, modifie le bénéficiaire ou promet un rendement, refusez. Un transfert mobile peut être pratique pour régler un achat, mais il ne transforme pas une offre informelle en service financier approuvé.
La règle utile tient en une phrase : confirmez le mouvement MVola dans votre compte, puis confirmez séparément la livraison de Bitcoin dans votre wallet. Tant que ces deux vérifications n’ont pas abouti, l’opération reste incomplète.

Lydie Musekwa
Lydie Musekwa, enseignante chercheuse passionnée par les nouvelles technologies, plonge dans l'univers des cryptomonnaies avec un regard analytique et innovant. Depuis sa découverte du bitcoin, son parcours s'est orienté vers une exploration exhaustive de la blockchain et de ses applications. Armée d'un esprit critique et d'une soif d'apprendre, elle s'attache à démystifier les concepts technologiques complexes pour ses lecteurs, tout en scrutant les dernières tendances et avancées. En tant que rédactrice, Lydie s'engage à partager des connaissances précises et à jour, faisant le pont entre le monde académique et la sphère digitale en constante évolution.