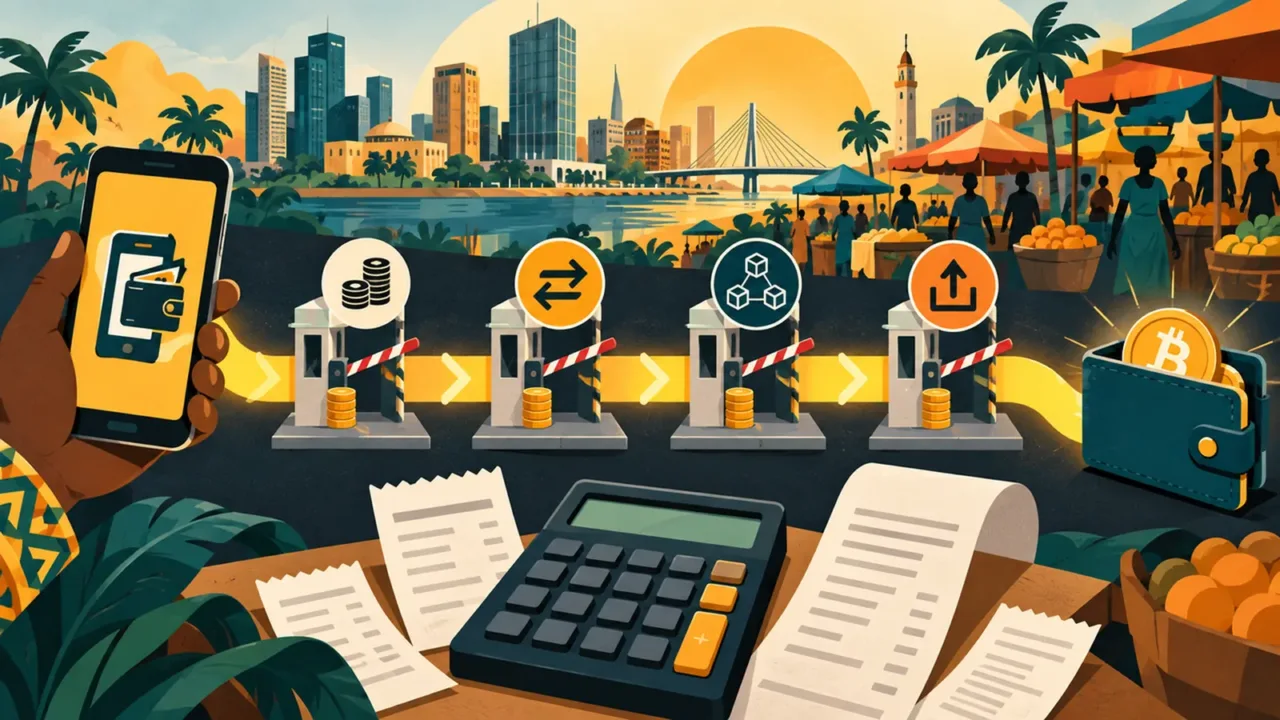
Les six coûts d’un achat crypto
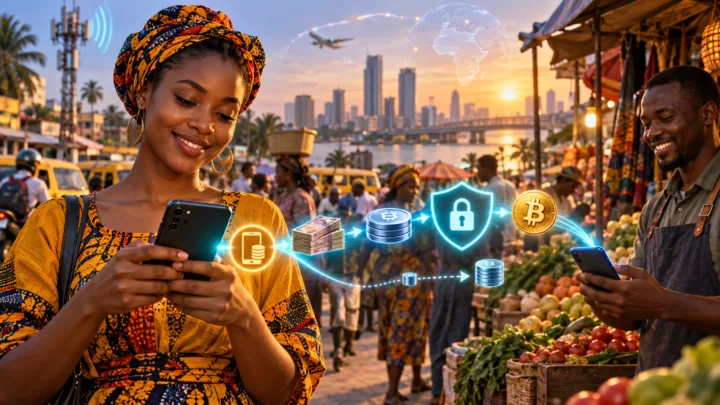
Le parcours présenté dans notre guide d’achat par Mobile Money comporte plusieurs couches. La première est le coût du moyen de paiement : dépôt, transfert ou retrait d’espèces. La deuxième est la conversion entre monnaie locale et dollar lorsque le prix crypto est coté en USD.
La troisième est le spread, c’est-à-dire l’écart entre le prix d’achat et le prix de vente proposé au même moment. La quatrième est la commission explicite de la plateforme ou du vendeur P2P. La cinquième est le frais de retrait. La sixième est le coût du réseau blockchain, qui peut être inclus dans le retrait ou facturé séparément.
Ces coûts ne sont pas toujours visibles sur le même écran. Une application peut annoncer zéro commission tout en intégrant sa marge au taux. Une autre affiche un bon prix mais impose un retrait fixe pénalisant pour les petits montants.
Calculer le prix effectif par unité
La formule la plus utile est simple : montant total débité divisé par quantité nette reçue. Si un utilisateur paie 100 000 FCFA et reçoit 0,00178 BTC dans son propre wallet, son prix effectif est d’environ 56,18 millions de FCFA par bitcoin.
Ce résultat doit être comparé au prix de référence au même instant, converti avec un taux de change cohérent. La différence en pourcentage mesure le surcoût global. Elle permet de comparer deux services même lorsque l’un facture un pourcentage et l’autre un montant fixe.
Pour un stablecoin, le calcul est identique. Si 65 000 FCFA donnent 98 USDT nets, chaque USDT coûte 663,27 FCFA. Le taux officiel dollar/FCFA ne suffit pas à conclure : il faut considérer la liquidité locale et la possibilité réelle d’obtenir ce taux par un canal accessible.
Mobile Money, carte et virement bancaire
Le Mobile Money est rapide et largement disponible, mais le coût dépend de l’opérateur, du niveau du compte et du montant. Un transfert vers un vendeur P2P peut aussi consommer une partie des limites quotidiennes. La GSMA documente l’ampleur du Mobile Money en Afrique subsaharienne, sans pour autant certifier les intermédiaires crypto qui utilisent ce canal.
La carte bancaire simplifie parfois l’achat direct, mais peut inclure des frais internationaux, une conversion de devise et une commission de l’acquéreur. Le virement coûte souvent moins cher pour des montants élevés, au prix d’un délai plus long et d’exigences bancaires supplémentaires.
Le meilleur moyen de paiement dépend donc du montant. Une commission fixe pèse fortement sur un achat de 10 000 FCFA et devient marginale sur 500 000 FCFA. Une commission proportionnelle produit l’effet inverse.
Le spread P2P varie selon le pays
Sur une place P2P, chaque annonceur fixe son taux, ses limites et ses conditions. Le prix reflète la disponibilité de la monnaie locale, la demande de stablecoins, le risque de fraude et la vitesse du moyen de paiement.
Les marchés présentés dans nos dossiers sur la crypto au Nigeria et la crypto au Kenya n’ont pas les mêmes monnaies ni les mêmes infrastructures. Comparer un spread en nairas à un spread en shillings sans tenir compte du marché de change conduit à une conclusion trompeuse.
Il faut aussi distinguer le taux affiché du taux exécutable. Une annonce très attractive peut avoir une limite basse, exiger un type de compte précis ou ne proposer qu’une faible quantité. Le carnet réellement disponible autour du montant souhaité est plus pertinent que la première ligne de la liste.
Retrait et choix du réseau
Le retrait vers un wallet personnel améliore le contrôle des actifs, mais ajoute un coût. Certaines plateformes appliquent un montant fixe supérieur aux frais réels du réseau. Pour un petit achat, laisser temporairement les fonds sur la plateforme peut éviter plusieurs retraits, tout en augmentant le risque de contrepartie.
Le réseau choisi doit être compatible avec le wallet et le service de sortie. Un token enveloppé ou un stablecoin sur une blockchain peu utilisée localement peut coûter moins cher à recevoir mais plus cher à reconvertir. L’utilisateur doit vérifier le symbole, le contrat du token et la blockchain, pas seulement le nom commercial.
Notre guide sur les portefeuilles crypto explique la différence entre conservation sur plateforme et contrôle direct des clés.
Comparer avec un tableau standard
Pour chaque service, il est utile de noter : somme débitée, quantité achetée, quantité reçue après retrait, délai, réseau, prix de référence et valeur de revente immédiate. Cette dernière révèle le coût d’aller-retour, souvent plus parlant que le seul coût d’entrée.
Supposons deux offres pour 100 000 FCFA. La première livre 151 USDT sur la plateforme puis facture 3 USDT au retrait : 148 USDT nets. La seconde livre 149,5 USDT et facture 0,5 USDT : 149 USDT nets. La première paraît meilleure avant retrait, la seconde l’est après exécution complète.
Un historique de plusieurs achats permet aussi d’identifier les heures ou jours où la liquidité est meilleure. Il ne faut pas toutefois retarder une opération urgente uniquement pour économiser une fraction de pourcentage si le risque de prix devient supérieur.
À retenir
- Calculer le coût à partir du montant débité et de la quantité nette reçue.
- Intégrer le spread, le moyen de paiement, le retrait et le réseau.
- Comparer des opérations complètes pour un même montant et un même pays.
La plateforme la moins chère sur une publicité n’est pas nécessairement la moins chère dans le wallet final. Un calcul standardisé, conservé avec les justificatifs, rend les comparaisons plus fiables et facilite aussi le suivi fiscal.

Gregoire Lacroix
Grégoire Lacroix est analyste et rédacteur chez BrefCrypto, spécialisé dans les cryptomonnaies et les marchés numériques. Il se concentre sur Bitcoin, l’analyse de marché, les cadres réglementaires et l’adoption réelle de la blockchain. Son travail privilégie une lecture stratégique et factuelle, orientée usage et impact économique. Il apporte un regard expert sur l’écosystème crypto africain, entre opportunités, risques et structuration du marché.