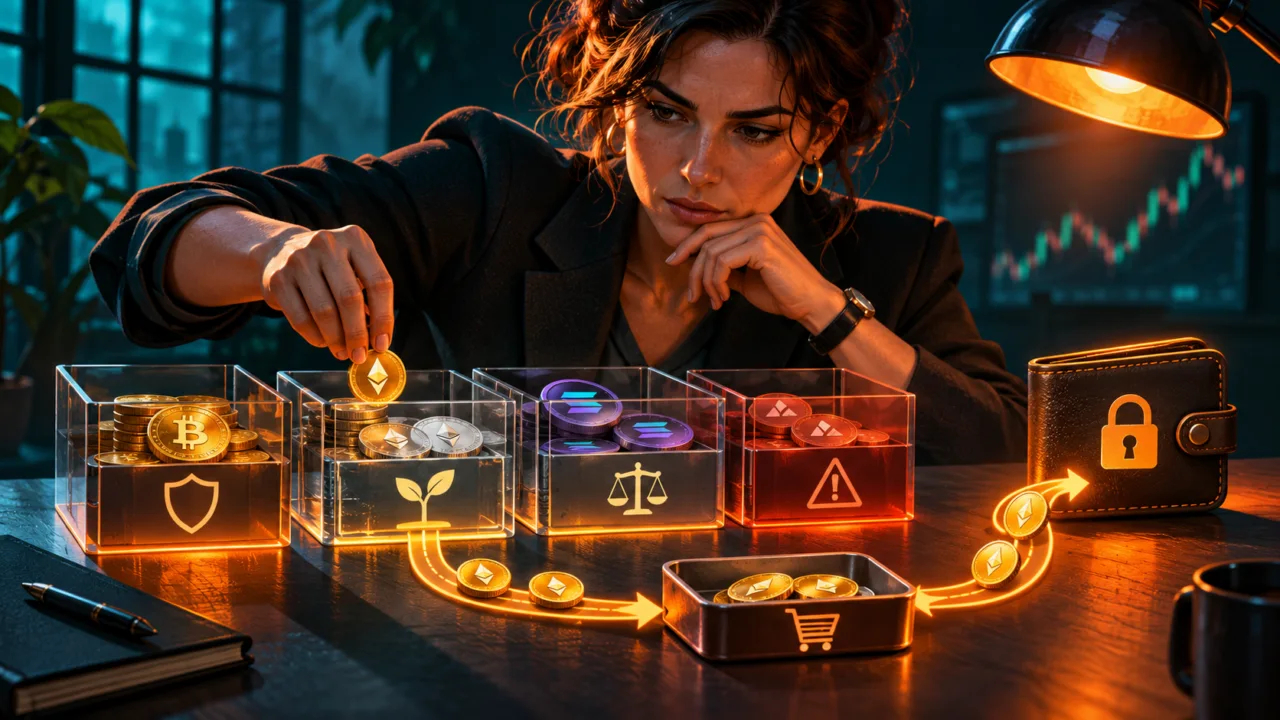
Construir uma renda com cripto sem alavancagem em 2027 não significará simplesmente desativar um botão de empréstimo. Também será necessário verificar as operações subjacentes, separar renda da venda de capital e planejar uma saída. A ausência de dívida reduz algumas restrições, mas não garante nem o valor dos ativos nem o resultado de um contrato.
Este guia propõe um método de organização, sem recomendação personalizada de alocação ou promessa de remuneração. As fontes primárias foram consultadas em 9 de novembro de 2026; os parâmetros e acessos deverão ser verificados novamente em 2027. As simulações são fictícias e mostram os limites de uma meta de renda, não um desempenho esperado.
Em resumo
Nosso guia sobre a carteira cripto de 500 euros ajuda a definir o capital disponível antes de buscar uma taxa. Em seguida, um projeto de renda deve esclarecer quanto pode perder, o que precisa permanecer disponível e quais obrigações não aceita assumir.
- Sem alavancagem significa, aqui, não financiar a exposição com dívida, direta ou indiretamente por meio da estratégia escolhida.
- Recompensas em tokens não garantem uma renda estável na moeda usada para as despesas.
- Um método completo prevê taxas, dependências comuns e condições de saída antes do depósito.
Defina o objetivo antes de escolher um mecanismo
Uma meta de cem euros por mês pode parecer modesta, mas exige um capital significativo se a renda líquida considerada for baixa. O valor não deve ser calculado com base em uma taxa promocional temporária. Primeiro, é preciso definir a moeda, a regularidade desejada, o prazo e a perda de capital que seria realmente suportável.
Em um cálculo fictício, obter 1.200 euros por ano com um rendimento líquido constante de 3% exige 40.000 euros de capital. A 6%, o valor teórico cai para 20.000. Essas hipóteses não descrevem nenhuma oferta nem garantem que a renda estará disponível todos os meses. Elas apenas mostram a importância do denominador.
Uma estratégia não deve financiar despesas essenciais com uma renda não garantida sem reconhecer essa fragilidade. A reserva destinada a necessidades próximas e o capital comprometido em uma atividade de risco cumprem funções diferentes. Separá-los ajuda a evitar uma venda emergencial apenas para cumprir um calendário de despesas.
A apresentação da alocação de ativos da Investor.gov destaca o papel do horizonte e da tolerância a perdas. Esses princípios não oferecem uma distribuição cripto universal. Eles ajudam a estabelecer as restrições antes de comparar produtos e a reconhecer que um mesmo objetivo não serve para todos.
Verifique a ausência de dívida até na estratégia
Uma posição pode ser aberta sem empréstimo pessoal e ainda assim representar um cofre que utiliza empréstimos ou operações repetidas internamente. Por isso, a análise deve chegar ao nível dos mecanismos. O simples fato de não ter clicado em “borrow” não prova que a exposição não depende de nenhuma dívida.
Nosso material sobre empréstimos cripto ajuda a diferenciar fornecedor e tomador. Fornecer um ativo a um mercado não significa necessariamente assumir uma dívida pessoal. Ainda assim, a estratégia continua sujeita a riscos de crédito, contrato e liquidez, que não desaparecem apenas porque o depositante não utiliza alavancagem.
Também é preciso examinar os ativos representativos. Um token pode dar acesso a uma parcela de uma estratégia mais complexa do que sua posse aparente sugere. Direitos, operações e restrições de resgate devem ser documentados. Se o usuário não consegue estabelecer o que ocorre por trás dessa camada, não pode afirmar honestamente que compreende a exposição.
A documentação da Yearn sobre os riscos das estratégias lembra que os produtos herdam as dependências subjacentes. Essa observação não condena toda automação; ela impede que uma interface simplificada seja considerada prova de um risco simplificado. A análise deve se concentrar no caminho real percorrido pelo capital.
Escolha uma fonte de renda que você saiba explicar
A participação em staking remunera uma função relacionada ao consenso, de acordo com as regras da rede. O empréstimo remunera a disponibilização de ativos para um mecanismo de crédito. Uma posição de liquidez pode receber taxas de negociação. Essas fontes exigem compromissos diferentes e não devem ser somadas sem considerar os ativos aos quais estão expostas.
O guia sobre staking e riscos de validação ajuda a compreender a primeira categoria. Uma recompensa da rede não equivale a um cupom na moeda usada para as despesas. As taxas de um operador e a variação do preço do token também alteram o resultado.
Uma matriz pode manter uma fonte principal compreensível e, somente se necessário, analisar outra fonte. Multiplicar mecanismos antes de saber acompanhá-los aumenta o número de hipóteses. Buscar renda não exige participar de toda inovação nem escolher os produtos mais complexos para atingir um objetivo.
Os incentivos temporários devem permanecer em uma linha separada. Um plano pode calcular o resultado com e sem eles. Se o objetivo só for atingido supondo que continuarão vigentes e que o valor de venda permanecerá inalterado, essa dependência deve aparecer explicitamente. Uma campanha não se transforma em renda permanente apenas porque paga suas recompensas de forma regular.
Crie compartimentos que não dependam todos da mesma falha
Várias posições não criam automaticamente uma diversificação útil. Elas podem depender da mesma stablecoin, do mesmo oráculo, da mesma ponte ou de um prestador comum. Por isso, a tabela deve mapear essas dependências, em vez de contar apenas o número de logotipos presentes na carteira.
Uma reserva operacional financia transações e saídas. Ela deve ser separada dos ativos já comprometidos. Se todo o capital estiver em um mecanismo que pode bloquear os resgates, a linha “reserva” não representa uma disponibilidade comprovada. O leitor deve identificar onde os recursos podem ser utilizados e em qual moeda.
Um segundo compartimento pode corresponder ao capital cujo risco é aceito e documentado. Os valores não devem ser escolhidos com base em uma promessa de taxa: eles decorrem da capacidade de perda e da concentração. Esse método não garante a ausência de danos; ele evita que o rendimento, sozinho, determine a exposição.
As autoridades europeias lembram, em seu alerta sobre criptoativos, que proteções e riscos dependem dos ativos e serviços utilizados. Verificar se um prestador é autorizado no âmbito regulatório aplicável continua sendo útil, sem confundir esse status com um seguro contra perdas de mercado.
Calcule separadamente a renda líquida, a variação do capital e os saques
Uma simulação fictícia pode partir de 10.000 unidades comprometidas e de uma renda bruta anual de 500. Depois de 100 em taxas, restam 400 antes dos impostos. Sacar 100 por mês, ou 1.200 no ano, exigiria então 800 unidades adicionais retiradas do capital se nenhuma outra receita entrasse. A regularidade do pagamento não cria a renda que está faltando.
A valorização dos ativos deve ser acompanhada em paralelo. Se uma posição subir 4% em unidades, mas o preço dessas unidades cair 20%, seu valor final teórico será de 83,2% do valor inicial, desconsiderando outros fluxos. Portanto, uma renda positiva não basta para falar em proteção da poupança ou manutenção do poder de compra.
O material sobre taxas em cripto ajuda a incorporar os custos de todo o percurso. Um APY líquido das taxas do gestor ainda pode ser bruto em relação às transações pessoais. A frequência dos saques deve ser compatível com o valor recebido e com as condições, e não escolhida apenas para exibir uma renda diária.
A ficha mensal pode separar aportes pessoais, renda acumulada, renda recebida, despesas, saques de capital e valor remanescente. Essa estrutura permite reconhecer um resultado decepcionante sem alterar posteriormente a definição de sucesso. Ela também facilita a guarda dos comprovantes para a tributação aplicável, sem presumir um tratamento universal.
Defina as condições de redução e saída
Um método completo registra as mudanças que acionariam uma nova análise: alteração da estratégia, incidente contratual, perda da referência de um ativo ou deterioração da liquidez. Não se trata de prever todos os problemas, mas de evitar que a única regra seja continuar enquanto a interface exibir uma taxa positiva.
A saída deve ser descrita em ordem, com o ativo recebido, a rede, os custos e as etapas de conversão. Um teste limitado pode verificar a compreensão desse percurso, sem garantir as mesmas condições no futuro. Um mercado secundário e um resgate do ativo subjacente não devem ser tratados como uma única promessa de liquidez permanente.
As carteiras autocustodiais ajudam a controlar os meios de assinatura. Um backup e um acesso compreendido são tão importantes na saída quanto na entrada. Nenhum suporte deve receber uma frase de recuperação para acelerar um saque ou liberar recompensas supostamente retidas.
Por fim, a estratégia pode decidir não reinvestir automaticamente. Reduzir uma exposição ou manter uma receita disponível pode atender melhor a uma necessidade de gasto do que uma capitalização permanente. A escolha deve ser explícita e integrada ao cálculo, em vez de ser apresentada como um erro por reduzir um rendimento teórico.
Para 2027, construir uma renda cripto sem alavancagem significa retirar a dívida do financiamento sem esquecer o restante: ativos, contratos, custódia, liquidez, custos e câmbio. Um plano sólido explica de onde vem a renda, o que pode ser perdido e como sair. Quando falta uma resposta, aumentar o capital não resolve a incerteza do mecanismo.