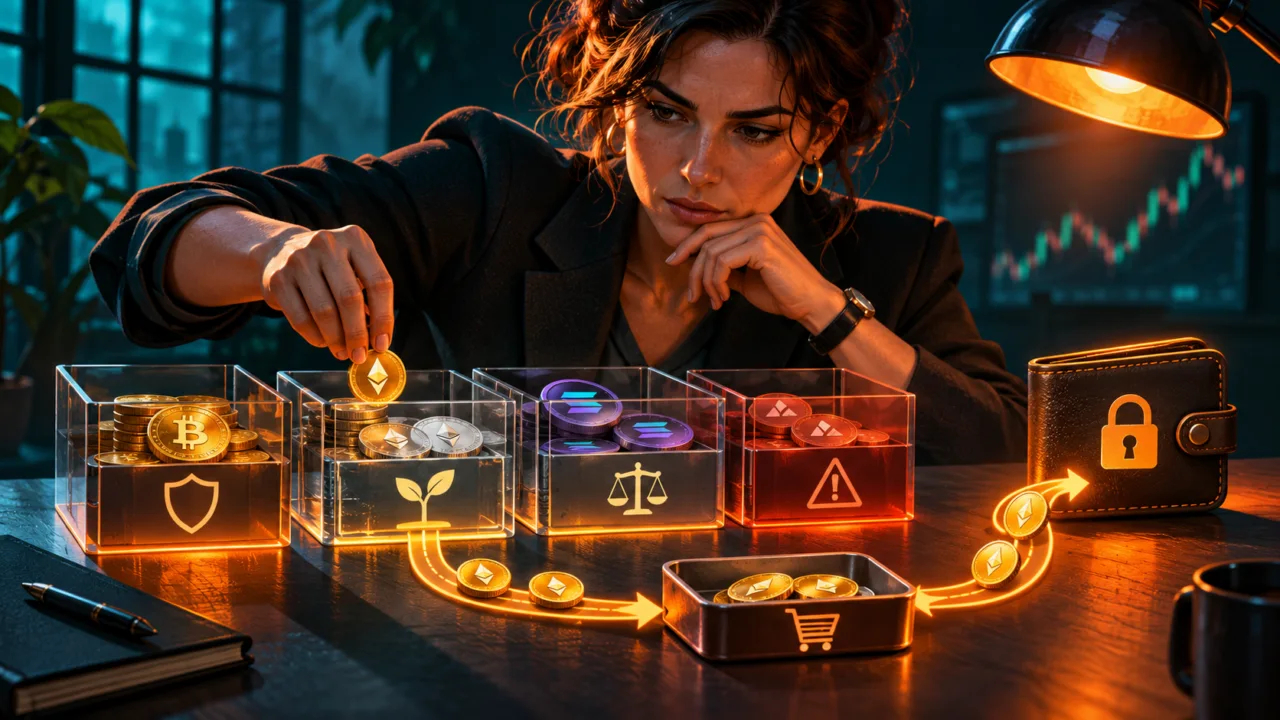
Construire des revenus crypto sans levier en 2027 ne consistera pas simplement à désactiver un bouton d’emprunt. Il faudra aussi vérifier les opérations sous-jacentes, séparer revenu et vente de capital, puis prévoir une sortie. L’absence de dette réduit certaines contraintes, mais ne garantit ni la valeur des actifs ni le résultat d’un contrat.
Ce guide propose une méthode d’organisation, sans allocation personnalisée ni promesse de rémunération. Les sources primaires ont été consultées le 9 novembre 2026 ; les paramètres et accès devront être revérifiés en 2027. Les simulations sont fictives et montrent les limites d’un objectif de revenu, pas une performance attendue.
En bref
Notre guide du portefeuille crypto de 500 euros aide à définir le capital disponible avant de rechercher un taux. Un projet de revenus doit ensuite préciser ce qu’il peut perdre, ce qui doit rester disponible et les obligations qu’il refuse de contracter.
- Sans levier signifie ici ne pas financer l’exposition par une dette, directement ou via la stratégie choisie.
- Les récompenses en tokens ne garantissent pas un revenu stable dans la devise des dépenses.
- Une méthode complète prévoit les frais, les dépendances communes et les conditions de sortie avant le dépôt.
Fixer l’objectif avant de sélectionner un mécanisme
Un objectif de cent euros mensuels peut sembler modeste, mais demande un capital important si le revenu net retenu reste faible. La somme ne doit pas être déduite d’un taux promotionnel temporaire. Il faut d’abord préciser la devise, la régularité souhaitée, la durée et la perte de capital que l’on pourrait réellement supporter.
Dans un calcul fictif, obtenir 1 200 euros annuels avec un rendement net constant de 3 % demande 40 000 euros de capital. À 6 %, le montant théorique tombe à 20 000. Ces hypothèses ne décrivent aucune offre et n’assurent pas que le revenu sera disponible chaque mois. Elles exposent simplement l’importance du dénominateur.
Une stratégie ne doit pas financer des dépenses indispensables à partir d’un revenu non garanti sans reconnaître cette fragilité. La réserve destinée aux besoins proches et le capital engagé dans une activité risquée remplissent des fonctions différentes. Leur séparation permet de ne pas vendre en urgence uniquement pour respecter un calendrier de dépenses.
La présentation de l’allocation par Investor.gov rappelle le rôle de l’horizon et de la tolérance à la perte. Ces principes ne fournissent pas une répartition crypto universelle. Ils aident à poser les contraintes avant de comparer les produits et à reconnaître qu’un même objectif ne convient pas à tous.
Vérifier l’absence de dette jusque dans la stratégie
Une position peut être ouverte sans emprunt personnel mais représenter un coffre qui utilise des prêts ou des opérations répétées en interne. La fiche doit donc descendre au niveau des mécanismes. Le simple fait de ne pas avoir cliqué sur « borrow » ne démontre pas que l’exposition ne repose sur aucune dette.
Notre dossier du prêt crypto aide à distinguer fournisseur et emprunteur. Fournir un actif à un marché ne signifie pas nécessairement contracter une dette personnelle. Toutefois, la stratégie conserve des risques de crédit, de contrat et de liquidité qui ne disparaissent pas avec l’absence de levier du déposant.
Il faut aussi examiner les actifs représentatifs. Un token peut donner accès à une part d’une stratégie plus complexe que sa détention apparente. Les droits, les opérations et les contraintes de rachat doivent être documentés. Si l’utilisateur ne peut pas établir ce qui se passe sous cette couche, il ne peut pas affirmer honnêtement qu’il comprend l’exposition.
La documentation de Yearn sur les risques des stratégies rappelle que les produits héritent des dépendances sous-jacentes. Cette observation ne condamne pas toute automatisation ; elle interdit de considérer une interface simplifiée comme la preuve d’un risque simplifié. L’analyse doit porter sur le parcours réel du capital.
Choisir une source de revenu que l’on sait expliquer
Une participation au staking rémunère une fonction liée au consensus selon les règles du réseau. Le prêt rémunère la mise à disposition d’actifs à un mécanisme de crédit. Une position de liquidité peut percevoir des commissions d’échange. Ces sources ne demandent pas les mêmes engagements et ne doivent pas être additionnées sans regarder les actifs exposés.
Le guide du staking et des risques de validation permet de lire la première famille. Une récompense de réseau ne constitue pas un coupon dans la devise de dépense. Les commissions d’un opérateur et la variation du prix du token modifient encore le résultat.
Une grille peut conserver une source principale compréhensible puis, seulement si nécessaire, examiner une autre source. Multiplier les mécanismes avant de savoir les suivre augmente le nombre d’hypothèses. La recherche de revenu n’impose pas de participer à chaque innovation ni de choisir les produits les plus complexes pour atteindre un objectif.
Les incitations temporaires doivent rester une ligne séparée. Un plan peut calculer le résultat avec et sans elles. Si l’objectif n’est atteint qu’en supposant leur maintien et une valeur de vente inchangée, cette dépendance doit apparaître explicitement. Une campagne ne devient pas une rente parce qu’elle verse ses récompenses de manière régulière.
Construire des compartiments qui ne partagent pas tous la même panne
Plusieurs positions ne créent pas automatiquement une diversification utile. Elles peuvent dépendre du même stablecoin, du même oracle, d’un même pont ou d’un prestataire commun. Le tableau doit donc cartographier ces dépendances, plutôt que compter uniquement le nombre de logos présents dans le portefeuille.
Une réserve opérationnelle finance les transactions et les sorties. Elle doit être distinguée des actifs déjà engagés. Si tout le capital se trouve dans un mécanisme susceptible de bloquer les retraits, la ligne « réserve » ne correspond pas à une disponibilité démontrée. Le lecteur doit identifier où les fonds peuvent être utilisés et dans quelle devise.
Un second compartiment peut correspondre au capital dont le risque est accepté et documenté. Les montants ne doivent pas être choisis à partir d’une promesse de taux : ils découlent de la capacité de perte et de la concentration. Cette méthode ne garantit pas l’absence de dommage ; elle évite de laisser le rendement décider seul de l’exposition.
Les autorités européennes rappellent dans leur avertissement sur les crypto-actifs que protections et risques dépendent des actifs et services utilisés. Vérifier un prestataire autorisé dans le cadre applicable reste utile, sans confondre son statut avec une assurance contre une perte de marché.
Calculer revenu net, variation du capital et retraits séparément
Une simulation fictive peut partir de 10 000 unités engagées et d’un revenu brut annuel de 500. Après 100 de frais, il reste 400 avant fiscalité. Retirer 100 chaque mois, soit 1 200 sur l’année, demande alors 800 unités supplémentaires prélevées sur le capital si aucune autre recette n’intervient. La régularité du paiement ne crée pas ces revenus manquants.
La valorisation des actifs doit être suivie en parallèle. Si une position gagne 4 % en unités mais que leur prix baisse de 20 %, sa valeur finale théorique vaut 83,2 % de la valeur initiale, hors autres flux. Le revenu positif ne suffit donc pas à parler de protection de l’épargne ou de maintien du pouvoir d’achat.
Le dossier des frais crypto aide à intégrer les coûts du parcours complet. Un APY net de frais du gestionnaire peut rester brut des transactions personnelles. La fréquence des réclamations doit être cohérente avec le montant reçu et les conditions, pas choisie seulement pour afficher un revenu quotidien.
La fiche mensuelle peut séparer apports personnels, revenu accumulé, revenu encaissé, dépenses, retraits de capital et valeur restante. Cette structure permet de reconnaître un résultat décevant sans modifier après coup la définition du succès. Elle facilite aussi la conservation des justificatifs pour la fiscalité applicable, sans supposer de traitement universel.
Définir les conditions de réduction et de sortie
Une méthode complète note les changements qui déclencheraient une nouvelle analyse : modification de stratégie, incident de contrat, perte de référence d’un actif ou détérioration de la liquidité. Il ne s’agit pas de prédire chaque problème, mais d’éviter que la seule règle soit de continuer tant que l’interface affiche un taux positif.
La sortie doit être décrite dans l’ordre, avec l’actif rendu, le réseau, les coûts et les étapes de conversion. Un essai limité peut vérifier la compréhension de ce parcours sans garantir les mêmes conditions futures. Un marché secondaire et un rachat sous-jacent ne doivent pas être assimilés à une seule promesse de liquidité permanente.
Les portefeuilles auto-custodial aident à maîtriser les moyens de signature. Une sauvegarde et un accès compris comptent autant lors de la sortie qu’à l’entrée. Aucun support ne doit recevoir une phrase de récupération pour accélérer un retrait ou débloquer des récompenses prétendument retenues.
La stratégie peut enfin décider de ne pas réinvestir automatiquement. Réduire une exposition ou conserver une recette disponible peut mieux répondre à un besoin de dépense qu’une capitalisation permanente. Le choix doit être explicite et intégré au calcul, plutôt que présenté comme une erreur parce qu’il réduit un rendement théorique.
Pour 2027, construire des revenus crypto sans levier revient donc à retirer la dette du financement sans oublier le reste : actifs, contrats, garde, liquidité, coûts et change. Le plan solide explique d’où vient le revenu, ce qui peut être perdu et comment sortir. Lorsqu’une réponse manque, augmenter le capital ne résout pas l’incertitude du mécanisme.

Thomas
Thomas est un contributeur expert de BrefCrypto.com, spécialisé dans l’analyse des cryptomonnaies et de la blockchain en Afrique, où il explore les intersections entre régulation, adoption institutionnelle et dynamiques économiques pour offrir des perspectives rigoureuses et contextualisées