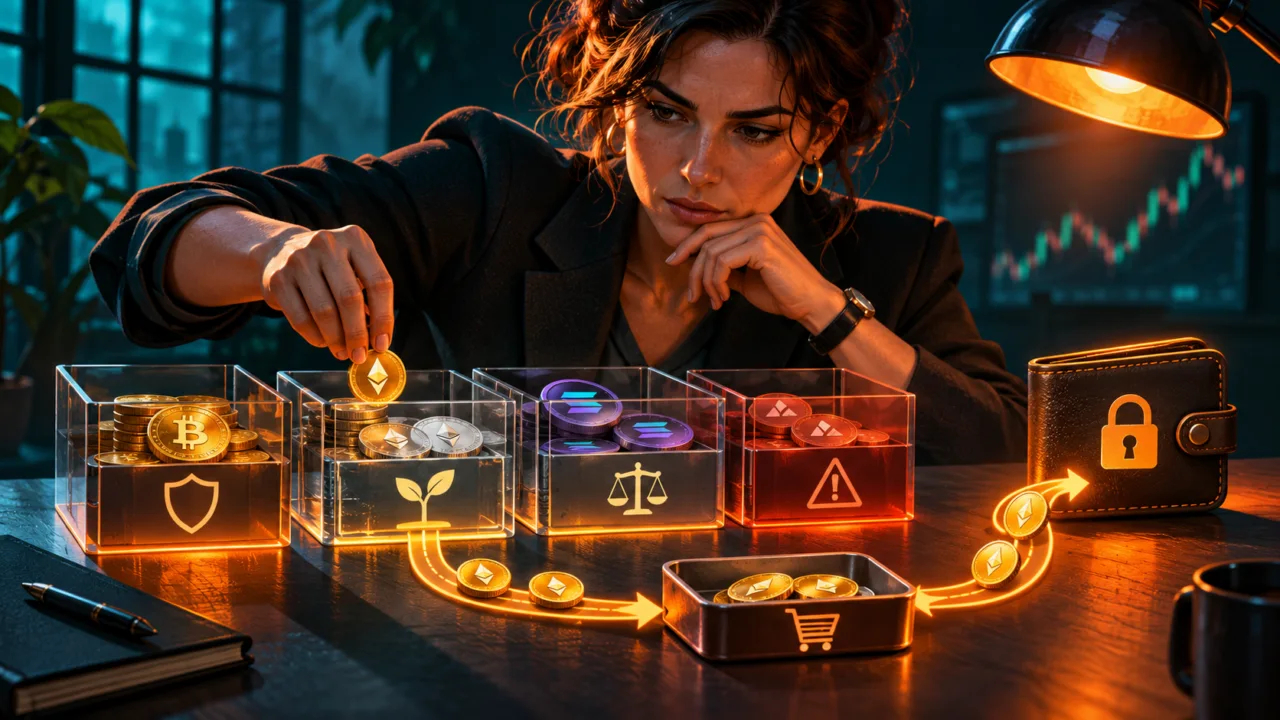
Kujenga mapato ya crypto bila leverage mwaka 2027 hakutahusu tu kuzima kitufe cha kukopa. Pia kutahitajika kuchunguza miamala ya msingi, kutenganisha mapato na uuzaji wa mtaji, kisha kupanga njia ya kutoka. Kutokuwa na deni hupunguza baadhi ya vikwazo, lakini hakuhakikishi thamani ya mali wala matokeo ya mkataba.
Mwongozo huu unapendekeza mbinu ya kupanga, bila kutoa mgawanyo maalum wa uwekezaji wala kuahidi malipo. Vyanzo vya msingi vilikaguliwa tarehe 9 Novemba 2026; vigezo na upatikanaji vinapaswa kuhakikiwa tena mwaka 2027. Mifano ya hesabu ni ya kubuni na inaonyesha mipaka ya lengo la mapato, si utendaji unaotarajiwa.
Kwa ufupi
Mwongozo wetu wa jalada la crypto la euro 500 husaidia kubainisha mtaji unaopatikana kabla ya kutafuta kiwango cha faida. Mradi wa mapato unapaswa pia kueleza ni kiasi gani kinaweza kupotea, ni kipi lazima kibaki kinapatikana na ni majukumu gani ya deni ambayo hauko tayari kuyachukua.
- Bila leverage hapa kunamaanisha kutofadhili exposure kwa deni, moja kwa moja au kupitia mkakati uliochaguliwa.
- Reward za token hazihakikishi mapato thabiti katika sarafu inayotumika kwa matumizi.
- Mbinu kamili hupanga ada, utegemezi wa pamoja na masharti ya kutoka kabla ya kuweka fedha.
Weka lengo kabla ya kuchagua utaratibu
Lengo la euro 100 kwa mwezi linaweza kuonekana dogo, lakini linahitaji mtaji mkubwa ikiwa mapato halisi yanayotarajiwa yatakuwa madogo. Kiasi hicho hakipaswi kukokotolewa kwa kutumia kiwango cha matangazo cha muda mfupi. Kwanza bainisha sarafu, kiwango cha ukawaida kinachotakiwa, muda na hasara ya mtaji ambayo unaweza kuivumilia kwa kweli.
Katika mfano wa kubuni, kupata euro 1,200 kwa mwaka kwa mapato halisi yasiyobadilika ya 3% kunahitaji mtaji wa euro 40,000. Kwa 6%, kiasi cha kinadharia hushuka hadi euro 20,000. Mawazo haya hayaelezi ofa yoyote wala hayahakikishi kwamba mapato yatapatikana kila mwezi. Yanaonyesha tu umuhimu wa msingi wa hesabu.
Mkakati haupaswi kufadhili matumizi muhimu kwa mapato yasiyohakikishwa bila kutambua udhaifu huo. Akiba ya mahitaji ya karibu na mtaji uliowekwa kwenye shughuli yenye hatari vina majukumu tofauti. Kuvitenganisha husaidia kuepuka kuuza kwa dharura ili tu kuendana na ratiba ya matumizi.
Maelezo ya Investor.gov kuhusu mgawanyo wa mali yanakumbusha umuhimu wa muda wa uwekezaji na uwezo wa kuvumilia hasara. Kanuni hizi hazitoi mgawanyo wa crypto unaofaa kila mtu. Zinasaidia kuweka vikwazo kabla ya kulinganisha bidhaa na kutambua kwamba lengo moja halifai kwa kila mtu.
Hakikisha hakuna deni hadi ndani ya mkakati
Position inaweza kufunguliwa bila mkopo wa kibinafsi, lakini ikawakilisha vault inayotumia mikopo au miamala inayorudiwa ndani ya mfumo. Hivyo, uchambuzi lazima ushuke hadi kwenye mifumo yenyewe. Kutobofya tu “borrow” hakuthibitishi kwamba exposure haitokani na deni lolote.
Dossier yetu kuhusu mkopo wa crypto husaidia kutofautisha mtoa fedha na mkopaji. Kuweka mali kwenye soko hakumaanishi lazima uwe umechukua deni binafsi. Hata hivyo, mkakati bado una hatari za credit, mkataba na liquidity ambazo haziondoki kwa sababu tu mweka fedha hatumii leverage.
Pia ni lazima kuchunguza mali zinazowakilisha exposure. Token inaweza kutoa fursa ya kushiriki katika mkakati ulio tata zaidi kuliko inavyoonekana kutokana na kuishikilia. Haki, shughuli na masharti ya ukombozi vinapaswa kuandikwa. Ikiwa mtumiaji hawezi kubaini kinachotokea chini ya tabaka hilo, hawezi kudai kwa uaminifu kwamba anaelewa exposure yake.
Hati za Yearn kuhusu hatari za mikakati zinakumbusha kwamba bidhaa hurithi utegemezi wa mifumo ya msingi. Hilo halikatai kila aina ya automation; linazuia kuchukulia interface iliyorahisishwa kama uthibitisho wa hatari iliyorahisishwa. Uchambuzi lazima ufuatilie safari halisi ya mtaji.
Chagua chanzo cha mapato unachoweza kukieleza
Kushiriki katika staking hulipwa kwa kazi inayohusiana na consensus, kwa mujibu wa sheria za mtandao. Kukopesha hulipwa kwa kuweka mali kwenye utaratibu wa credit. Position ya liquidity inaweza kupata ada za exchange. Vyanzo hivi havihitaji ahadi zinazofanana na havipaswi kujumlishwa bila kuchunguza mali zilizo kwenye exposure.
Mwongozo wa staking na hatari za validation husaidia kuelewa kundi la kwanza. Reward ya mtandao si coupon katika sarafu ya matumizi. Ada za operator na mabadiliko ya bei ya token huathiri zaidi matokeo.
Jedwali linaweza kuwa na chanzo kimoja kikuu kinachoeleweka, kisha kuchunguza chanzo kingine pale tu inapohitajika. Kuongeza mechanisms kabla ya kujua jinsi ya kuzifuatilia huongeza idadi ya dhana zinazotegemewa. Kutafuta mapato hakukulazimishi kushiriki katika kila ubunifu wala kuchagua bidhaa tata zaidi ili kufikia lengo.
Incentive za muda mfupi zinapaswa kubaki kwenye mstari tofauti. Mpango unaweza kukokotoa matokeo ukiwa nazo na bila nazo. Ikiwa lengo linafikiwa tu kwa kudhani zitaendelea na thamani ya kuuza haitabadilika, utegemezi huo lazima uonyeshwe wazi. Campaign haibadiliki kuwa mapato ya kudumu kwa sababu tu reward zake zinalipwa mara kwa mara.
Jenga sehemu ambazo hazitegemei hitilafu ileile
Positions kadhaa hazitengenezi diversification yenye maana moja kwa moja. Zinaweza kutegemea stablecoin ileile, oracle ileile, bridge ileile au provider yuleyule. Kwa hiyo, jedwali linapaswa kuonyesha utegemezi huo badala ya kuhesabu tu idadi ya logo zilizopo kwenye portfolio.
Akiba ya uendeshaji hugharamia miamala na njia za kutoka. Inapaswa kutenganishwa na mali ambazo tayari zimewekwa kwenye shughuli. Ikiwa mtaji wote uko kwenye mechanism inayoweza kuzuia withdrawals, mstari wa “akiba” hauwakilishi upatikanaji uliothibitishwa. Msomaji anapaswa kujua fedha zinaweza kutumika wapi na katika sarafu gani.
Sehemu ya pili inaweza kuwakilisha mtaji ambao hatari yake inakubalika na imeandikwa. Kiasi hakipaswi kuchaguliwa kutokana na ahadi ya kiwango cha faida; kinapaswa kutokana na uwezo wa kuvumilia hasara na concentration. Mbinu hii haihakikishi kutokuwepo kwa madhara; inaepusha mapato kuamua peke yake kiwango cha exposure.
Mamlaka za Ulaya zinakumbusha katika onyo lao kuhusu crypto-assets kwamba ulinzi na hatari hutegemea mali na huduma zinazotumika. Kuhakiki provider aliyeidhinishwa chini ya mfumo husika bado ni muhimu, bila kuchanganya hadhi yake na bima dhidi ya hasara ya soko.
Kokotoa mapato halisi, mabadiliko ya mtaji na withdrawals kando
Mfano wa kubuni unaweza kuanza na units 10,000 zilizowekwa na mapato ghafi ya mwaka ya 500. Baada ya gharama 100, hubaki 400 kabla ya kodi. Kutoa 100 kila mwezi, yaani 1,200 kwa mwaka, kunahitaji units 800 za ziada kuchukuliwa kutoka kwenye mtaji ikiwa hakuna mapato mengine. Malipo ya kawaida hayazalishi mapato hayo yaliyokosekana.
Thamani ya mali inapaswa kufuatiliwa kwa wakati mmoja. Ikiwa position imepata 4% kwa units lakini bei ya units hizo imeshuka kwa 20%, thamani yake ya mwisho ya kinadharia itakuwa 83.2% ya thamani ya mwanzo, bila kujumuisha mtiririko mwingine wa fedha. Kwa hiyo, mapato chanya hayatoshi kuzungumzia ulinzi wa akiba au kudumisha uwezo wa kununua.
Dossier kuhusu ada za crypto husaidia kujumuisha gharama za safari nzima. APY iliyoonyeshwa baada ya ada za manager bado inaweza kuwa kabla ya transaction za kibinafsi. Mara kwa mara ya withdrawals inapaswa kuendana na kiasi kinachopokelewa na masharti, si kuchaguliwa kwa lengo la kuonyesha mapato ya kila siku pekee.
Ripoti ya kila mwezi inaweza kutenganisha fedha binafsi zilizoongezwa, mapato yaliyokusanywa, mapato yaliyotolewa, matumizi, withdrawals za mtaji na thamani iliyobaki. Muundo huu husaidia kukubali matokeo yasiyoridhisha bila kubadilisha baadaye maana ya mafanikio. Pia hurahisisha kuhifadhi ushahidi kwa ajili ya kodi inayotumika, bila kudhani kwamba kuna utaratibu mmoja kwa kila mtu.
Bainisha masharti ya kupunguza exposure na kutoka
Mbinu kamili huandika mabadiliko ambayo yangeanzisha uchambuzi mpya: mabadiliko ya mkakati, tukio la mkataba, kupotea kwa reference ya mali au kuzorota kwa liquidity. Si suala la kutabiri kila tatizo, bali kuepuka hali ambayo kanuni pekee ni kuendelea mradi interface inaonyesha kiwango chanya.
Njia ya kutoka inapaswa kuelezwa kwa mpangilio, ikijumuisha mali itakayorejeshwa, mtandao, gharama na hatua za conversion. Jaribio dogo linaweza kuthibitisha uelewa wa mchakato huo bila kuhakikishia masharti yale yale siku zijazo. Soko la pili na ukombozi wa msingi havipaswi kuchukuliwa kuwa ahadi moja ya liquidity ya kudumu.
Wallet za auto-custodial husaidia kudhibiti njia za kusaini miamala. Backup na ufikiaji unaoeleweka ni muhimu wakati wa kutoka kama walivyo wakati wa kuingia. Hakuna mtu anayepaswa kupewa recovery phrase ili kuharakisha withdrawal au kufungua reward zinazodaiwa kuzuiwa.
Mkakati unaweza pia kuamua kutoreinvest automatically. Kupunguza exposure au kuhifadhi mapato yanayopatikana kunaweza kukidhi hitaji la matumizi kuliko capitalisation ya kudumu. Chaguo hilo linapaswa kuwa wazi na kujumuishwa kwenye hesabu, badala ya kuwasilishwa kama kosa kwa sababu linapunguza faida ya kinadharia.
Kwa mwaka 2027, kujenga mapato ya crypto bila leverage kunamaanisha kuondoa deni katika ufadhili bila kusahau mengine: mali, mikataba, custody, liquidity, gharama na exchange rate. Mpango imara unaeleza mapato yanatoka wapi, ni nini kinaweza kupotea na jinsi ya kutoka. Jibu linapokosekana, kuongeza mtaji hakutatui kutokuwa na uhakika wa mechanism.