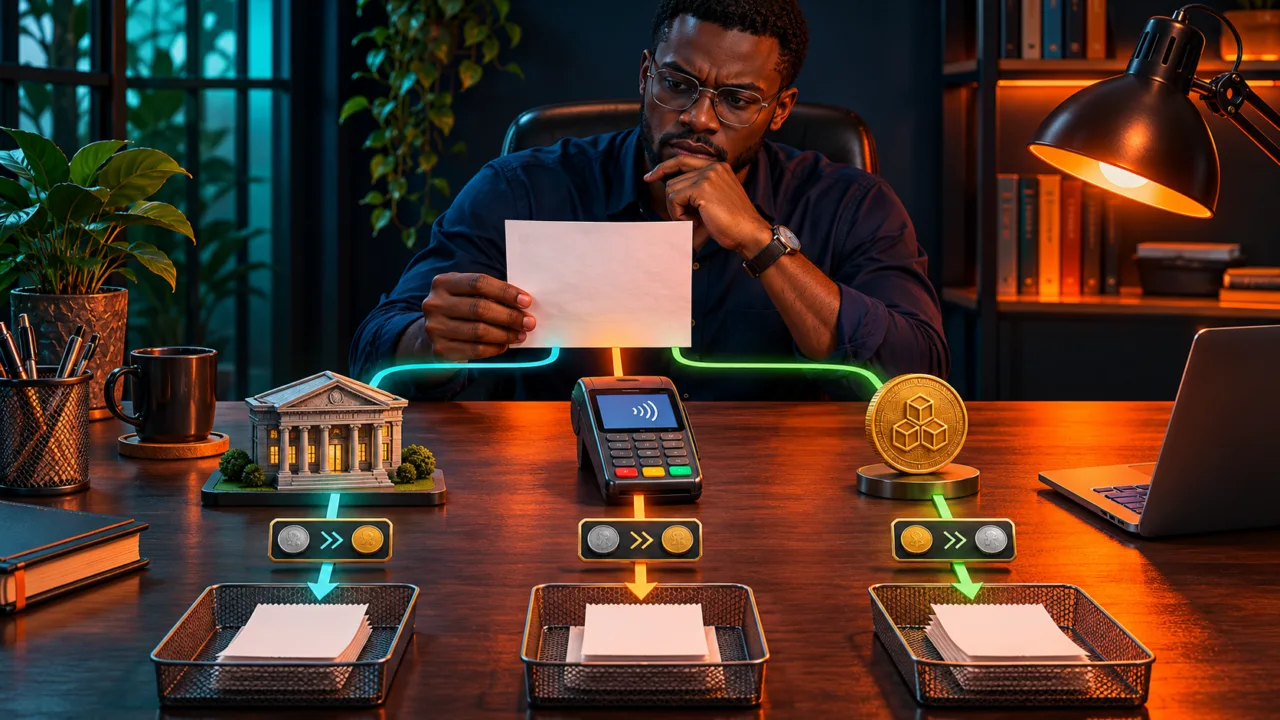
Recevoir un paiement international en Afrique peut passer par une banque, un service de paiement ou une cryptomonnaie. Le meilleur canal dépend du pays, du statut professionnel, du client et de la monnaie nécessaire à l’arrivée. Un nom connu ou une application téléchargeable ne garantit pas toutes les fonctions d’encaissement et de retrait.
Pour préparer ses recettes en 2027, il faut examiner le parcours complet : accord commercial, facture, paiement, contrôle et conversion. Ce guide propose une méthode de comparaison, sans promettre l’accès universel à un prestataire ni remplacer un avis fiscal local. Une solution doit fonctionner pour la transaction concernée, pas seulement dans une publicité internationale.
En bref
- Vérifier séparément la possibilité d’ouvrir un compte, de recevoir le paiement professionnel et de retirer les fonds.
- En crypto, préciser le token, le réseau et la règle de conversion avant que le client paie.
- Comparer le revenu net utilisable et les justificatifs disponibles, avec une alternative en cas d’incident.
Quel besoin d’encaissement faut-il définir ?
Le premier choix concerne le résultat attendu. Notre méthode pour comparer les transferts d’argent vers l’Afrique privilégie le montant final disponible. Pour une prestation professionnelle, cette comparaison doit aussi inclure la preuve du règlement et son rattachement à une facture précise.
Un consultant payé une fois par trimestre ne rencontre pas les mêmes contraintes qu’un vendeur recevant cent petites commandes. Le montant moyen, la fréquence et la nature du client influencent le coût total. Une commission fixe peut convenir au premier et absorber une part disproportionnée de chaque recette du second.
Il faut également distinguer les paiements d’entreprises, les règlements de particuliers et les versements d’une marketplace. Certains services couvrent l’un de ces usages, mais pas les autres. Leur disponibilité géographique ne permet pas de conclure qu’ils acceptent toute activité commerciale ou tout mode d’encaissement.
La fiche de besoin doit mentionner le pays de résidence réel, le statut du bénéficiaire, la devise de facturation et celle des dépenses. Ajouter la banque ou le wallet mobile de sortie, ainsi que les justificatifs que le client peut produire. Ces informations permettront de demander des conditions pertinentes plutôt qu’un tarif générique.
Enfin, identifier la date limite de disponibilité. Un règlement reçu après une échéance fournisseur peut créer un problème de trésorerie même s’il coûte peu. Le délai à comparer commence quand le client engage le paiement et se termine lorsque le professionnel peut effectivement utiliser les fonds.
Banque, service de paiement ou crypto : que comparer ?
Un virement bancaire peut fournir un cadre documentaire utile, mais son coût dépend du parcours, du change et des éventuels intermédiaires. Demander qui supporte chaque frais évite de découvrir une retenue après réception. Un tarif d’émission faible ne décrit pas nécessairement le montant crédité sur le compte du professionnel.
Un service de paiement peut simplifier la demande de règlement ou proposer plusieurs moyens au client. La documentation officielle de Payoneer sur les demandes de paiement décrit un usage destiné aux clients professionnels et distingue ce produit d’un module de paiement pour une boutique en ligne. Il faut vérifier les conditions propres au compte et au pays.
Chez PayPal, la documentation des pays et fonctions de Payouts distingue plusieurs capacités de réception et de retrait. Cette page concerne un produit précis, pas une autorisation générale de toutes les fonctions PayPal. Elle illustre surtout pourquoi « disponible dans un pays » reste une description insuffisante pour choisir un canal professionnel.
La réception crypto permet de convenir d’un actif numérique et d’une adresse, mais reporte d’autres contrôles sur les parties. Le bénéficiaire doit notamment organiser sa garde et sa conversion locale. La blockchain n’établit pas à elle seule qu’une facture a été correctement déclarée ou que le paiement respecte toutes les règles applicables.
Aucune de ces familles ne gagne dans tous les cas. Notre guide des plateformes crypto et de leurs critères en Afrique aide à examiner une offre lorsqu’un canal numérique entre dans la comparaison. Le choix doit ensuite être confirmé sur les conditions actuelles du service et non sur son classement dans un article.
Comment convenir d’un paiement crypto avec son client ?
Avant l’émission de la facture, décider de l’unité dans laquelle la dette commerciale sera exprimée. Une prestation facturée 300 dollars et réglée en stablecoin ne présente pas les mêmes modalités qu’une prestation fixée à une quantité de BTC. Le contrat doit préciser le calcul qui permettra de constater un règlement complet.
Si un taux de conversion intervient, convenir d’une source, d’un instant de référence et d’une durée de validité. Prévoir aussi ce qui arrive si le client paie trop tard ou verse un montant incomplet. Ces règles limitent les désaccords sans exiger de prévoir le futur cours du marché.
Le token et le réseau doivent être nommés sans ambiguïté. USDC, USDT et Bitcoin ne sont pas interchangeables, et un même symbole peut apparaître sur plusieurs infrastructures. Le client doit utiliser des instructions de réception vérifiées, communiquées par un canal fiable, plutôt qu’une adresse remplacée dans un courriel frauduleux.
Les conditions USDC de Circle distinguent notamment les titulaires d’un compte Circle Mint des autres détenteurs, ainsi que le cadre applicable hors de l’Espace économique européen. Recevoir un token ne donne donc pas automatiquement accès à tous les services de son émetteur. Le bénéficiaire doit vérifier son propre parcours de conversion.
Les frais d’envoi et de retrait méritent également un accord. Si la facture exige une quantité nette, le client doit savoir comment traiter une retenue de plateforme. Un paiement techniquement exécuté peut rester commercialement insuffisant si le professionnel reçoit moins que le montant convenu et que le contrat ne prévoit pas cette différence.
Quel revenu net reste-t-il après conversion ?
Prenons un calcul fictif, sans tarif de plateforme ni cours prévisionnel. Une facture atteint 300 unités de devise de référence. Dans le canal A, 6 unités de frais sont retenues, puis le taux de conversion proposé correspond à 600 unités locales par unité restante. Avant retrait, le professionnel reçoit donc 176 400 unités locales.
Si le retrait coûte 1 400 unités locales, le revenu disponible atteint 175 000. Dans un canal B, supposons un encaissement de 299 tokens, chacun convertible à 590 unités locales, puis un retrait coûtant 900 unités. Le résultat atteint 175 510 unités locales. L’écart réel entre les deux parcours ne représente alors que 510 unités locales.
Ce calcul n’intègre aucun impôt et ne prouve pas qu’un stablecoin ou un opérateur coûte systématiquement moins cher. Il montre pourquoi comparer seulement « 6 unités de commission » contre « 1 token » peut tromper. Le taux de sortie et le retrait changent le résultat final, même pour une facture identique.
Les frais crypto en Afrique incluent ainsi des coûts qui ne portent pas tous le nom de commission. Un spread peut apparaître dans le taux proposé, tandis qu’une retenue fixe intervient après conversion. Il faut construire le calcul une seule fois de bout en bout pour éviter les oublis et les doubles comptes.
Pour une activité régulière, suivre le résultat par facture puis sur le mois. Les minimums, les abonnements et les petits montants peuvent modifier l’ordre des solutions. Une recette importante supportant peu de frais ne doit pas masquer un canal inefficace pour la majorité des paiements habituels.
Quelles preuves et quelle solution de secours prévoir ?
Conserver la facture, l’accord sur le moyen de paiement, la référence du règlement et le justificatif de conversion. En crypto, ajouter le réseau et l’identifiant de transaction utile au rapprochement. Ces éléments doivent être stockés sans exposer les clés privées ou les secrets de connexion, qui ne constituent jamais des justificatifs à envoyer au client.
Un contrôle d’identité ou d’origine des fonds peut demander des documents supplémentaires. Le guide du KYC crypto en Afrique aide à préparer ce dossier sans confondre vérification contractuelle et demande improvisée dans une messagerie. Un support légitime ne doit pas recevoir une phrase de récupération pour « vérifier » un wallet.
Les obligations fiscales, de change et de facturation restent propres à la situation du professionnel. Ce guide n’établit pas une règle unique pour le continent. En cas de doute important, présenter le parcours exact à un conseil compétent dans le pays concerné, avec les documents et les montants prévus, plutôt que chercher une réponse générale sur la légalité de la crypto.
Prévoir enfin un second canal que le client pourra réellement utiliser. L’activation d’un nouveau compte au moment d’une urgence peut prendre du temps ou échouer. Une alternative vérifiée avant l’échéance apporte davantage de continuité qu’une liste de nombreuses applications jamais testées.
Il faut aussi convenir d’une procédure pour toute modification des coordonnées de paiement. Un message qui annonce soudain une nouvelle adresse doit déclencher une confirmation par un canal déjà connu, et non une réponse au seul message reçu. Le client et le professionnel peuvent fixer cette règle dès le début de la relation. Elle protège aussi bien un virement bancaire qu’une réception crypto contre une substitution frauduleuse. Une opération irréversible ne devrait jamais dépendre de la seule confiance accordée à un courriel ressemblant aux échanges habituels.
Le bon canal d’encaissement pour 2027 doit réunir trois résultats : une somme nette acceptable, une disponibilité adaptée aux charges et des preuves exploitables. Si une solution ne permet pas de démontrer ces trois points, son apparente modernité ne compense pas la difficulté. Le paiement n’est véritablement utile qu’une fois reçu, justifié et mobilisable.

Lydie Musekwa
Lydie Musekwa, enseignante chercheuse passionnée par les nouvelles technologies, plonge dans l'univers des cryptomonnaies avec un regard analytique et innovant. Depuis sa découverte du bitcoin, son parcours s'est orienté vers une exploration exhaustive de la blockchain et de ses applications. Armée d'un esprit critique et d'une soif d'apprendre, elle s'attache à démystifier les concepts technologiques complexes pour ses lecteurs, tout en scrutant les dernières tendances et avancées. En tant que rédactrice, Lydie s'engage à partager des connaissances précises et à jour, faisant le pont entre le monde académique et la sphère digitale en constante évolution.