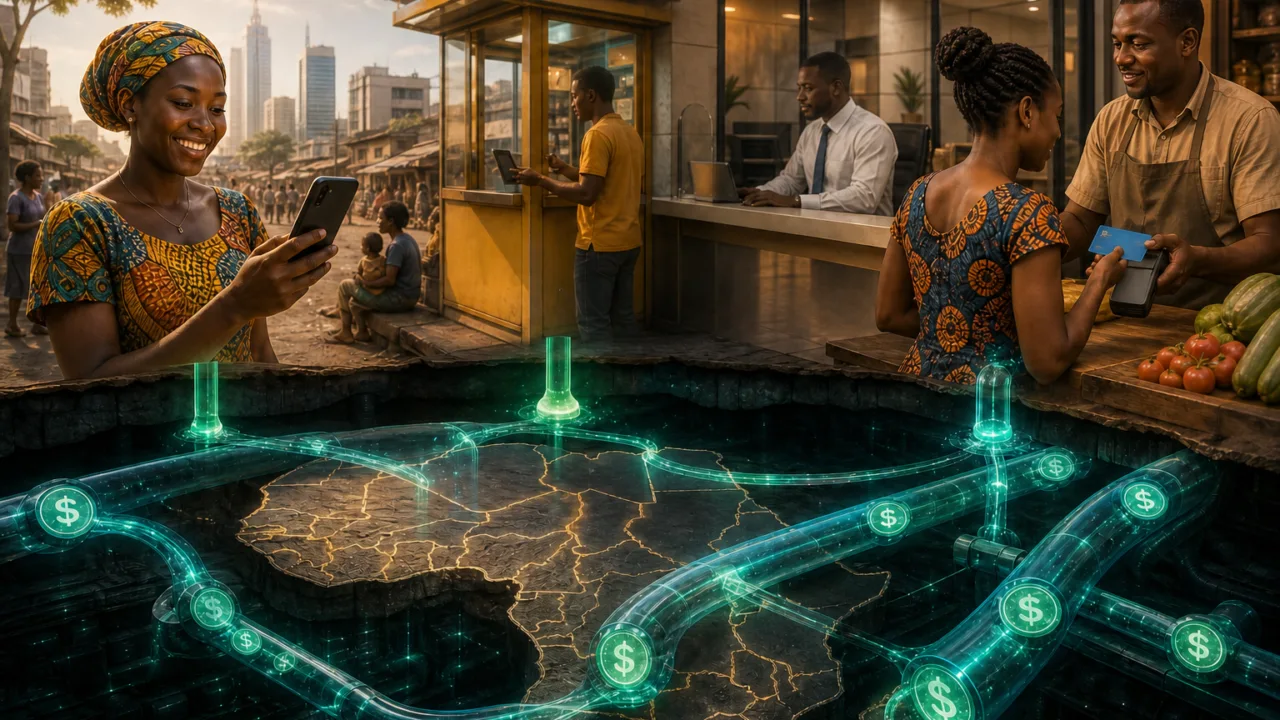
19 pays africains sur 54 dépendent des remittances à hauteur d’au moins 4 % de leur PIB. Pourtant, l’Afrique reste la région la plus chère au monde pour recevoir de l’argent. Pour Rajat Mishra, responsable produit chez Onafriq, c’est précisément là que les stablecoins peuvent devenir utiles : non pas en remplaçant les banques ou le mobile money, mais en travaillant derrière eux.
Actu crypto Afrique : les stablecoins passent derrière le paiement
La tendance est déjà visible avec Onafriq et Privy, qui construisent une infrastructure stablecoin B2B en Afrique. L’idée n’est plus de demander à tous les consommateurs d’ouvrir un wallet crypto.
C’est presque l’inverse.
Dans une tribune publiée par TechEconomy, Rajat Mishra défend une architecture où les stablecoins circulent principalement en arrière-plan.
Prenons une entreprise kényane qui achète des marchandises en Afrique du Sud.
Dans le système traditionnel, son paiement peut passer par plusieurs banques correspondantes, différentes conversions de devises et plusieurs systèmes de règlement. Chaque intermédiaire ajoute du temps, du coût ou les deux.
Un stablecoin peut permettre de transférer la valeur entre institutions beaucoup plus rapidement.
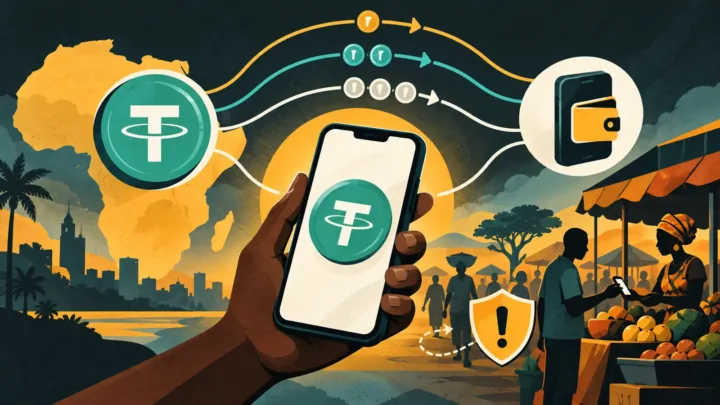
Le destinataire final n’a même pas besoin de recevoir de l’USDC ou de l’USDT.
Sa banque, son wallet mobile money ou son prestataire de paiement peut lui verser directement la monnaie qu’il utilise habituellement. La blockchain aura simplement servi de rail intermédiaire.
C’est beaucoup moins spectaculaire qu’un « futur entièrement crypto ».
C’est aussi probablement beaucoup plus réaliste.
Des milliards restent immobilisés pour déplacer l’argent
Le paiement transfrontalier africain souffre d’un autre problème moins visible : le préfinancement.
Une institution présente dans plusieurs pays doit conserver suffisamment de devises au bon endroit pour pouvoir honorer ses paiements. Une partie de son capital reste donc immobilisée dans différents comptes avant même qu’une transaction ait lieu.
Les stablecoins permettent théoriquement de déplacer cette liquidité au moment où elle devient nécessaire.
Pour les fintechs, banques et opérateurs de paiement, l’enjeu est considérable. Moins de capital immobilisé peut améliorer la gestion de trésorerie et rendre certains corridors de paiement plus efficaces.
La pression économique existe déjà.
TransUnion estime que 19 des 54 pays africains reçoivent des transferts représentant au moins 4 % de leur PIB. Au premier trimestre 2024, envoyer 200 dollars vers l’Afrique subsaharienne coûtait encore 8,4 % en moyenne, contre 6,4 % au niveau mondial.
Quelques points de pourcentage sur des milliards de dollars de transferts finissent par représenter beaucoup d’argent.
Les entreprises crypto l’ont compris. Quidax s’est déjà étendu à 21 pays avec son infrastructure stablecoin, en ciblant les fintechs et les entreprises internationales plutôt que seulement les traders.
Les géants des cartes suivent désormais la même direction.
Mastercard a finalisé début août le rachat de BVNK, après avoir accepté de payer jusqu’à 1,8 milliard de dollars pour cette infrastructure spécialisée dans les stablecoins.
Visa travaille de son côté avec Bridge. Le groupe prévoit d’étendre ses cartes liées aux stablecoins à plus de 100 pays d’ici fin 2026, notamment en Afrique.
Les réseaux traditionnels ne regardent donc plus les stablecoins depuis le bord du terrain.
Ils achètent directement les tuyaux.
Mobile money et stablecoins vont probablement cohabiter
L’Afrique ne part pas d’une page blanche.
Le continent possède déjà une infrastructure numérique gigantesque reposant sur le mobile money, les banques, les agents physiques et différents réseaux de paiement domestiques.
Vouloir remplacer tout cela par une blockchain serait probablement une mauvaise lecture du marché.
Mishra défend plutôt l’interopérabilité : permettre à une transaction de passer d’un stablecoin à une banque, puis à un wallet mobile money ou à une carte sans imposer toute la complexité technique à l’utilisateur.
Visa adopte pratiquement cette logique.
Lorsqu’un client dépense un stablecoin avec une carte liée à Bridge, le commerçant n’a pas besoin d’accepter lui-même la crypto. L’infrastructure se charge de convertir la valeur dans le rail de paiement classique.
Cela tombe bien : le mobile money africain fonctionne déjà selon une philosophie comparable. L’utilisateur se préoccupe principalement de la personne qu’il paie et du montant. L’infrastructure derrière peut rester invisible.
La réglementation sera néanmoins déterminante.
Une infrastructure stablecoin n’efface ni les règles contre le blanchiment ni les obligations fiscales, de reporting ou de contrôle des capitaux. Au contraire, plus ces instruments entrent dans les paiements institutionnels, plus les autorités demanderont des responsabilités clairement définies.
Cette intégration apparaît déjà avec la plateforme stablecoin de Visa suivie par Bref Crypto, pensée pour rapprocher les monnaies numériques des outils financiers existants.
La meilleure version des stablecoins en Afrique pourrait donc être celle que le consommateur ne remarque même pas.
Il reçoit ses francs, ses shillings ou ses nairas. Le paiement arrive plus vite. Les frais diminuent. Derrière l’écran, une partie du règlement a circulé sur blockchain.
Cette actu crypto Afrique marque ainsi un changement assez net. Pendant des années, les stablecoins ont essayé de prouver qu’ils étaient une nouvelle forme de monnaie. Ils commencent maintenant à devoir prouver quelque chose de beaucoup plus concret : qu’ils peuvent améliorer les paiements qui existent déjà.
En bref
- Dans 19 pays africains, les remittances représentent au moins 4 % du PIB.
- Onafriq voit les stablecoins comme une couche de règlement à connecter aux banques et au mobile money.
- Visa et Mastercard investissent désormais directement dans les infrastructures de paiement en stablecoins.

Lydie Musekwa
Lydie Musekwa, enseignante chercheuse passionnée par les nouvelles technologies, plonge dans l'univers des cryptomonnaies avec un regard analytique et innovant. Depuis sa découverte du bitcoin, son parcours s'est orienté vers une exploration exhaustive de la blockchain et de ses applications. Armée d'un esprit critique et d'une soif d'apprendre, elle s'attache à démystifier les concepts technologiques complexes pour ses lecteurs, tout en scrutant les dernières tendances et avancées. En tant que rédactrice, Lydie s'engage à partager des connaissances précises et à jour, faisant le pont entre le monde académique et la sphère digitale en constante évolution.