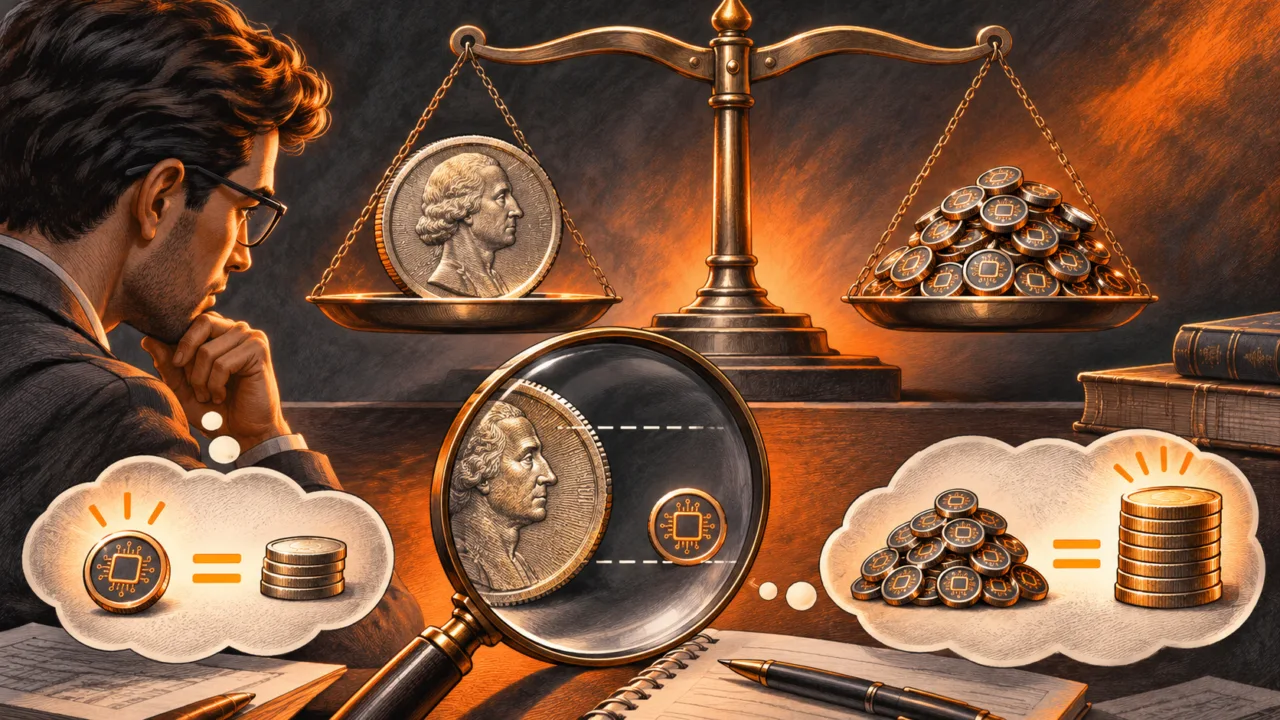
Quelles cryptomonnaies à moins de 1 dollar analyser pour 2027 ? ADA, XLM, GRT, AKT et CELO apparaissent sous ce seuil dans le relevé utilisé pour ce guide. Cette propriété décrit leur prix unitaire au moment de la consultation, pas leur valeur fondamentale ni leur prix futur. Un jeton bon marché à l’unité peut représenter une capitalisation de plusieurs milliards.
Préparée le 3 novembre 2026, cette analyse distingue cinq dossiers et les vérifications nécessaires avant un éventuel achat en 2027. Les prix cités ne constituent ni des ordres exécutables ni des objectifs. Le seuil d’un dollar ne garantit aucun potentiel supplémentaire ; une perte totale du montant engagé reste possible. L’étude ne remplace pas une décision adaptée à la situation personnelle.
En bref
- Le prix d’une unité dépend de l’offre : il ne permet pas de comparer directement deux valorisations.
- Les cinq actifs cités servent de dossiers de recherche, pas de portefeuille à recopier.
- Une progression vers un dollar doit être confrontée à la capitalisation qu’elle supposerait et à l’évolution de la circulation.
Crypto à moins de 1 dollar : comprendre le piège de l’unité
Le dossier sur la tokenomics et les émissions fournit la bonne entrée : combien de jetons circulent et combien pourraient rejoindre le marché ? Posséder mille unités ne donne pas automatiquement plus de potentiel qu’une fraction d’un autre actif. Le montant engagé et la variation relative déterminent le résultat financier.
Un exemple fictif suffit à montrer la différence. Dans cette hypothèse, un token à 0,10 dollar avec dix milliards d’unités en circulation représente une capitalisation théorique d’un milliard de dollars. Un autre à dix dollars avec cent millions d’unités représente le même total. Le premier n’est pas cent fois moins cher au sens économique parce que son unité coûte cent fois moins.
Atteindre un dollar peut donc demander une évolution considérable de la valorisation. Avec une circulation inchangée, le token fictif à 0,10 dollar devrait multiplier sa capitalisation par dix. Si l’offre augmente en parallèle, le calcul change encore. Aucun mécanisme n’oblige la demande à suivre ce chemin simplement parce qu’un seuil rond attire l’attention.
La capitalisation reste toutefois une mesure conventionnelle fondée sur un prix et une quantité. Elle ne correspond pas à une trésorerie disponible pour rembourser chaque détenteur. Le lecteur doit donc examiner simultanément utilité, offre et possibilité de vente. Une comparaison fondée seulement sur les prix omet les deux dernières dimensions les plus importantes pour une sortie réelle.
Le relevé utilisé : cinq prix datés, pas cinq promesses
Le relevé CoinGecko du 3 novembre 2026 à 9 h 31 UTC indique environ 0,1872 dollar pour ADA, 0,1617 pour XLM, 0,01945 pour GRT, 0,5915 pour AKT et 0,07184 pour CELO. Ces valeurs sont arrondies pour la lecture. Elles peuvent changer avant publication et ne doivent pas être présentées comme des cotations permanentes de 2027.
La même source indique des capitalisations approximatives de 7,03 milliards de dollars pour ADA et 5,71 milliards pour XLM. Leurs unités restent sous un dollar malgré des valorisations bien supérieures à celles de GRT, AKT ou CELO dans ce relevé. Le seuil de prix ne permet donc pas de ranger automatiquement tous ces actifs parmi les petites capitalisations.
Les pages de marché de Cardano, de Stellar, de The Graph, d’Akash et de Celo permettent de reprendre cette vérification. Les fournisseurs peuvent appliquer des conventions différentes sur la circulation ; une divergence doit être examinée plutôt que masquée.
Pour comparer un achat réel, il faut ensuite relever le prix du service utilisé, son spread et la quantité effectivement reçue. Un agrégateur ne promet pas l’exécution d’un ordre à sa cotation. Les frais, les restrictions géographiques et le réseau de retrait peuvent modifier le parcours. La valeur de référence et le devis commercial doivent rester séparés.
ADA et XLM : deux actifs sous le seuil, deux analyses distinctes
La documentation de Cardano décrit une plateforme utilisant la preuve d’enjeu et l’actif ADA. Le dossier de recherche peut examiner l’utilisation des applications, les règles de participation et le lien entre ces usages et la demande du jeton. Une architecture documentée ne démontre pas que le cours payé serait inférieur à sa valeur économique.
Pour préparer 2027, l’investisseur doit distinguer les capacités proposées et l’activité effectivement observée. Les métriques doivent être datées et accompagnées de leur périmètre. Une croissance du nombre d’adresses ne peut pas être directement assimilée à autant de personnes nouvelles ou à autant de clients payants. La qualité de la preuve compte davantage qu’un chiffre impressionnant isolé.
La documentation de Stellar sur les actifs montre que différents tokens peuvent être représentés sur son réseau. Pour XLM, il faut donc établir quels usages mobilisent l’actif natif et comment. Le volume d’un actif émis sur une infrastructure ne se transforme pas automatiquement en une demande proportionnelle pour son jeton natif.
Le prix inférieur à un dollar ne départage pas ces deux thèses. Une bonne fiche compare service rendu, économie du token, évolution de l’offre et risques d’accès. Les annonces de partenariat doivent être ramenées à leur périmètre : essai, déploiement effectif, utilisateurs et conditions d’usage. L’absence de précision doit rester visible dans le dossier d’analyse.
GRT, AKT et CELO : analyser le rôle du jeton dans le service
Pour GRT, la documentation des indexeurs explique un rôle dans les services de données. Une analyse de valeur doit distinguer revenus d’usage, incitations et simple détention. Avoir besoin de données ne signifie pas que chaque application immobilise une quantité de GRT correspondant à toute sa valeur commerciale.
Akash propose un marché de ressources informatiques. Sa présentation officielle distingue les fonctions d’AKT et les moyens de financer les déploiements. Le lecteur doit vérifier le modèle applicable et ses évolutions, plutôt que supposer une transmission automatique de toute croissance du calcul à son jeton. La concurrence et la continuité des usages restent à documenter.
Le dépôt de gouvernance de Celo fournit un point de départ pour étudier des propositions et décisions. Le dossier CELO doit séparer le rôle de ce jeton des autres actifs utilisés dans l’écosystème. La circulation d’un stablecoin ou le développement d’une application ne donne pas mécaniquement un droit à ses recettes.
Ces trois actifs ne doivent donc pas être regroupés sous la seule promesse « petits prix, gros potentiel ». Leurs mécanismes, leurs utilisateurs et leurs risques diffèrent. Il faut formuler pour chacun une raison de recherche et une raison de renoncement. Si seule la proximité imaginaire d’un dollar motive l’intérêt, l’analyse reste incomplète.
Calculer un scénario sans en faire une prévision
Supposons un achat fictif de 100 € dont les coûts laissent 98 € d’exposition. Si le cours double, cette exposition vaut 196 € avant frais de vente et éventuelles obligations fiscales. Le résultat ne dépend pas du nombre d’unités affichées. Deux actifs de prix unitaires très différents produiraient le même calcul avec la même variation relative et les mêmes coûts.
Le scénario défavorable doit recevoir la même attention. Une baisse de 80 % ramène les 98 € à 19,60 €. Il faudrait ensuite une multiplication par cinq de cette valeur pour retrouver 98 €, sans même revenir à la dépense initiale de 100 €. Le prix inférieur à un dollar ne réduit pas cette asymétrie entre perte et reprise nécessaire.
La méthode des frais et spreads aide à isoler les frottements. Il faut aussi vérifier la quantité qui pourrait être vendue au prix retenu. Un token théoriquement multiplié par deux sur un marché peu profond peut ne pas permettre de réaliser cette performance sur l’intégralité d’une position.
Ces calculs servent à confronter une hypothèse à ses conséquences. Ils ne fournissent aucune probabilité de hausse pour ADA, XLM, GRT, AKT ou CELO. Sans modèle explicite ni données adaptées, annoncer une chance de rendement chiffrée donnerait une précision inventée. Une liste de surveillance doit conserver les inconnues au lieu de leur attribuer arbitrairement une valeur favorable.
Préparer sa recherche pour 2027 plutôt qu’un objectif à un dollar
Conserver un relevé permet aussi de vérifier ce qui a changé entre la recherche et l’ordre. Noter fournisseur, heure, monnaie de cotation et quantité évite de comparer deux chiffres incompatibles. Si le service affiche un prix différent, il faut identifier spread, frais ou actualisation du marché avant de conclure à une anomalie ou à une opportunité.
Une fiche doit réunir prix daté, circulation, offre future, usage vérifié, conditions de vente et mode de conservation. Notre guide du portefeuille crypto rappelle que la garde constitue un risque séparé. Plusieurs jetons conservés sur un même compte restent dépendants de ce compte, de ses accès et des conditions du prestataire.
Le rythme d’entrée relève également d’une autre décision. Le DCA peut répartir les instants d’achat, sans transformer une faible valorisation supposée en opportunité démontrée. Une accumulation régulière d’un dossier mal compris répète simplement la même prise de risque. Comprendre l’actif doit précéder l’automatisation des opérations.
Avant d’acheter, définir la somme réellement disponible et les faits qui feraient abandonner l’hypothèse. Une information manquante sur le contrat, la circulation ou les retraits peut justifier d’attendre. Il n’existe aucune obligation de détenir un actif de cette sélection pour participer au marché crypto, ni de transformer chaque sujet de recherche en position financière.
Les cryptomonnaies à moins de 1 dollar constituent donc un filtre de prix, pas une catégorie de qualité. Pour 2027, les cinq dossiers cités permettent d’étudier des mécanismes différents. Le véritable travail consiste à comprendre la valorisation et les conditions de sortie, plutôt qu’à attendre qu’un seuil rond transforme automatiquement une petite mise en grand patrimoine.

Mosengo Léon
Mosengo Léon est un analyste crypto et rédacteur pour BrefCrypto.com, reconnu pour ses analyses approfondies des marchés Bitcoin et cryptomonnaies, l’impact des événements structurants comme les crises et levées de fonds, et sa capacité à rendre accessibles les enjeux techniques et économiques de la blockchain pour investisseurs et passionnés