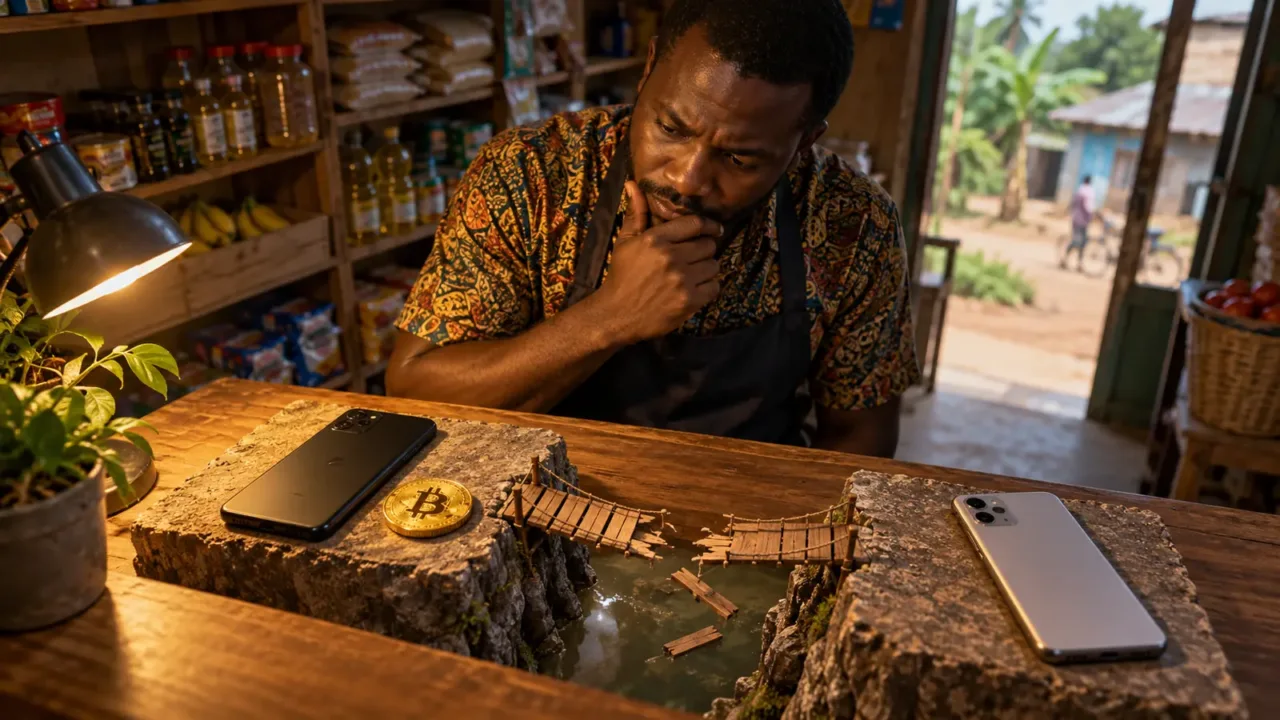
Pour comprendre le circuit proposé, il faut séparer le paiement, l’échange éventuel et la conservation finale. Cette méthode permet aussi de reconnaître les progrès des paiements locaux sans leur attribuer une intégration crypto non démontrée. Voici comment lire les rôles d’Airtel Money et de TNM Mpamba, les preuves disponibles et les limites d’une promesse de passerelle.
En bref
- Une amélioration de l’interopérabilité entre paiements ne constitue pas une connexion officielle vers Bitcoin.
- Le reçu mobile et l’identifiant blockchain prouvent des événements différents.
- Les frais, l’identité du bénéficiaire et le délai de disponibilité finale doivent être examinés pour toute la chaîne.
Bitcoin et mobile money au Malawi : deux contrats à cartographier
Notre guide des achats crypto avec mobile money distingue le paiement monétaire de la promesse de livraison. Cette séparation donne un test concret : l’utilisateur peut-il expliquer qui reçoit ses kwachas et qui lui doit l’actif attendu ? Une seule interface ne suffit pas pour réunir les responsabilités.
Dans le circuit mobile, le prestataire enregistre une valeur selon ses conditions de service. Dans Bitcoin, les transactions suivent les règles du réseau. Une plateforme dépositaire peut ajouter sa propre comptabilité entre ces deux étapes. Chacune produit des informations utiles, mais aucune ne remplace automatiquement les preuves des autres.
Il faut donc dessiner le trajet réel avant d’évaluer une offre. Un paiement direct à un vendeur n’équivaut pas à une fonction d’achat intégrée dans l’application de l’opérateur. Le premier peut seulement utiliser un service de transfert ordinaire, sans que le prestataire de paiement connaisse ou garantisse la vente discutée.
Une demande de compte tiers ou de bénéficiaire modifié crée une rupture dans cette carte. L’utilisateur ne doit pas la résoudre par une simple promesse dans une conversation. Les conditions et les identités doivent rester cohérentes pour que l’opération puisse ensuite être expliquée à un service de réclamation.
Cette analyse ne valide aucun parcours commercial. La recherche n’a pas confirmé un circuit local agréé Bitcoin-mobile money à recommander. Le guide décrit les questions à résoudre avant une opération permise, sans mode d’emploi destiné à masquer un paiement ou à contourner une restriction.
Reconnaître les opérateurs sans inventer leurs fonctions
Une décision de la CFTC publiée le 17 juillet 2025 identifie Airtel Mobile Commerce et TNM Mpamba parmi les principaux acteurs du mobile money au Malawi. Cette source aide à situer les intervenants locaux. Elle ne certifie pas un vendeur crypto qui utilise leurs noms.
La FAQ officielle de TNM décrit notamment l’accès au service Mpamba dans son propre environnement. Une fonction documentée de paiement ou de compte mobile ne doit pas être complétée par une supposition d’achat de Bitcoin. Le produit précis doit apparaître dans une annonce ou des conditions pertinentes.
Les noms connus dans d’autres pays nécessitent la même prudence. Un tutoriel M-Pesa réalisé ailleurs ne démontre pas une offre équivalente au Malawi. L’existence d’une marque internationale ne fournit pas automatiquement la même société, la même devise, les mêmes limites et les mêmes droits de client dans chaque marché.
Les agents doivent aussi être distingués des opérateurs. Une enseigne mobile sur une boutique indique un rôle possible dans certains services, pas une autorisation générale de proposer des placements ou des conversions crypto. Un agent qui ajoute une activité commerciale doit pouvoir expliquer sur quelle base il l’exerce.
Pour vérifier une fonction, il faut retrouver le canal officiel indépendamment du vendeur. Une capture provenant d’un autre pays peut être authentique tout en restant inapplicable. Le pays, la société, la monnaie et la date doivent correspondre au service que le lecteur envisage réellement d’utiliser.
Comprendre l’interopérabilité sans lui attribuer une blockchain
Le dossier de billetterie examiné par la CFTC apporte une distinction utile. La décision traite notamment de l’ouverture d’un système à d’autres fournisseurs de paiement. Cette question d’interopérabilité concerne la possibilité de payer par plusieurs circuits ; elle ne démontre pas une conversion vers un cryptoactif.
Les obligations et échéances décrites dans une décision doivent aussi être distinguées de leur exécution effective. Un ordre demandant une ouverture ne prouve pas, à lui seul, que toutes les fonctions attendues sont disponibles aujourd’hui. Le fonctionnement actuel doit être vérifié auprès des services concernés.
La stratégie de paiement 2026-2030 de la RBM distingue plusieurs chantiers : infrastructures, adoption, innovation et actifs virtuels. Il ne faut pas fusionner ces rubriques pour affirmer que chaque réforme de paiement ouvre automatiquement un marché Bitcoin réglementé.
Pour un ménage, un transfert classique peut répondre au besoin sans étape crypto. Si le destinataire doit recevoir des kwachas pour une dépense locale, ajouter un actif volatil peut créer des frais et un risque supplémentaires. La technologie doit être évaluée selon l’objectif, pas introduite parce qu’elle paraît plus moderne.
La bonne comparaison met donc face à face des parcours complets et permis. Elle examine ce qui arrive au bénéficiaire final, dans quelle monnaie et à quelle date. Un mouvement rapide sur une première application ne garantit pas la vitesse ni la conformité de tout le trajet.
Mesurer le coût réel et le risque de délai
Notre méthode du coût complet des opérations crypto additionne les sommes dépensées et utilise la quantité disponible après les retenues. Elle évite de comparer un prix promotionnel avec un montant net calculé à une autre étape. Les frais du paiement mobile restent distincts de ceux du réseau ou du prestataire crypto.
Dans un exemple entièrement fictif, une dépense de 62 000 MWK et 800 MWK de paiement donne un total de 62 800 MWK. La quantité annoncée de 0,0006 BTC serait réduite de 0,00001 BTC avant l’arrivée. Il ne resterait que 0,00059 BTC pour cette dépense globale.
Le coût économique atteindrait environ 106 440 677,97 MWK par BTC. Ce chiffre ne constitue ni un cours actuel ni une offre disponible au Malawi. Il montre l’effet d’une petite retenue sur le prix net et l’importance de fixer le même point d’arrivée dans une comparaison.
Le délai doit être traité séparément du prix. L’opérateur mobile, le vendeur et le service de garde peuvent appliquer des validations différentes. La rapidité du premier transfert ne permet pas de promettre une disponibilité immédiate sur le compte final. Une vérification documentaire peut aussi intervenir après l’ouverture du compte.
Un retard peut créer une perte économique sans baisse du marché, par exemple si une facture ne peut pas être payée à temps. Pour une dépense certaine, l’absence de délai fiable peut suffire à rendre le parcours inadapté. Le calcul doit donc tenir compte des besoins du bénéficiaire plutôt que du seul coût affiché.
Constituer des preuves qui correspondent à la bonne étape
Le reçu mobile doit permettre d’identifier la date, le montant, la référence et le bénéficiaire. Il faut vérifier le statut dans son propre compte plutôt que se fier uniquement à une image envoyée par l’autre partie. Une capture peut montrer une opération réelle sans rapport avec l’engagement discuté.
Pour Bitcoin, un identifiant de transaction permet d’examiner un mouvement sur le registre. Il faut encore rapprocher la destination et la quantité attendues. Notre guide du wallet crypto et des clés explique pourquoi l’adresse affichée et le contrôle effectif ne doivent pas être confondus.
Un solde interne chez un dépositaire peut aussi être crédité sans transaction publique individuelle correspondante. Le service doit expliquer la nature de cette écriture. Inventer un identifiant blockchain pour rendre le justificatif plus convaincant ne résout rien ; il faut décrire honnêtement ce qui a été enregistré et où.
Le dossier des contrôles KYC et des recours aide à conserver des pièces cohérentes avec le trajet des fonds. Un paiement réalisé par un tiers peut créer une différence entre l’acheteur et l’expéditeur. Cette différence doit être examinée avant une opération, pas masquée au moment d’une réclamation.
Les justificatifs doivent circuler dans des canaux légitimes. Publier toutes les données dans un groupe peut attirer de faux récupérateurs. Aucun litige ordinaire ne justifie de remettre à un inconnu les codes secrets du compte ou la phrase qui permet de restaurer un portefeuille personnel.
Définir une règle d’arrêt claire
Le premier motif d’arrêt concerne une autorisation ou un contrat essentiel non confirmé. Une application accessible ne démontre pas que le circuit financier convient au résident et à son besoin. Il faut demander une clarification adaptée au produit réel plutôt que chercher un tutoriel qui évite la question.
Les demandes de faux libellé, de compte prêté ou de fractionnement destiné à échapper à un contrôle constituent aussi des signaux d’arrêt. Elles rendent l’opération moins explicable. Les règles de change rappelées par la RBM dans son avis de 2025 ne disparaissent pas simplement parce qu’une partie du trajet utilise un jeton.
Ce guide repose sur une consultation documentaire au 20 octobre 2026, sans paiement ni compte commercial testé. Il ne confirme aucune intégration officielle universelle entre les opérateurs mobiles cités et Bitcoin. Une nouvelle fonction devrait être prouvée par une annonce locale et des conditions précises.
Comprendre Bitcoin et mobile money au Malawi consiste donc à garder les circuits lisibles. Le progrès des paiements mérite d’être reconnu sans invention de passerelle crypto. Pour le lecteur, la bonne preuve reste celle qui montre qui reçoit quoi, qui doit livrer et quel recours existe si une étape échoue.

Mosengo Léon
Mosengo Léon est un analyste crypto et rédacteur pour BrefCrypto.com, reconnu pour ses analyses approfondies des marchés Bitcoin et cryptomonnaies, l’impact des événements structurants comme les crises et levées de fonds, et sa capacité à rendre accessibles les enjeux techniques et économiques de la blockchain pour investisseurs et passionnés