Quelles cryptomonnaies sous-évaluées étudier pour 2027 ? Bitcoin, Ethereum, Solana, Chainlink, Aave, Avalanche et The Graph permettent d’examiner sept thèses différentes. Les citer ne démontre pas qu’elles valent davantage que leur prix actuel. Pour employer sérieusement le mot « sous-évaluation », il faut publier une méthode, des hypothèses et les conditions dans lesquelles le résultat changerait.
Ce guide prospectif, préparé le 3 novembre 2026, propose précisément cette grille. Il ne fournit pas sept objectifs de cours ni une sélection personnalisée. Une baisse passée ne prouve pas un rabais, et un projet utile peut rester un mauvais achat. Les exemples chiffrés sont hypothétiques ; ils servent à tester un raisonnement, sans prédire le marché de 2027.
En bref
- Être loin d’un ancien sommet ne démontre pas qu’un token retrouvera ce prix.
- Un modèle de valeur doit relier l’usage au jeton, puis intégrer offre et risques.
- Les sept dossiers ci-dessous restent des candidats de recherche, pas sept sous-évaluations prouvées.
Sous-évaluation crypto : une conclusion à démontrer
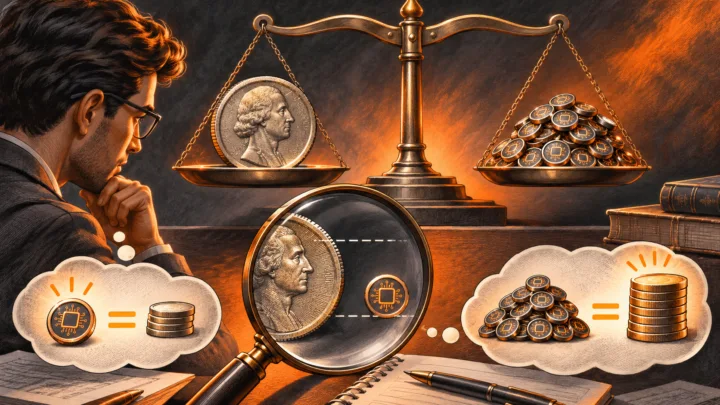
Notre guide de la tokenomics et des déblocages donne un premier contrôle : quel actif est valorisé, avec quelle quantité en circulation et quelle offre future ? Une conclusion fondée uniquement sur le prix unitaire ignore ces éléments. La comparaison entre deux cours ne permet pas de savoir combien d’unités représentent le même poids économique.
La deuxième étape consiste à définir ce que l’on mesure. Un token de gouvernance, un actif utilisé pour des frais et une créance sur un produit financier ne donnent pas les mêmes droits. Appliquer à tous un multiple de revenus identique risque de produire une précision artificielle. Le détenteur n’encaisse pas nécessairement les recettes du service dont il utilise le nom.
La troisième étape exige un scénario défavorable. Une estimation de valeur qui ne varie jamais lorsque les revenus, l’offre ou le risque changent ne teste pas réellement ses hypothèses. Il faut indiquer quelles observations feraient abandonner la conclusion. Sans cela, le modèle peut simplement devenir une manière élégante de justifier un prix choisi à l’avance.
Enfin, la valeur estimée et la possibilité de la réaliser restent différentes. Un marché peu liquide peut empêcher de vendre une position au cours affiché. Une sous-évaluation supposée peut durer bien au-delà de l’horizon prévu. Aucun modèle ne garantit que d’autres acheteurs partageront ses hypothèses ni qu’ils le feront au moment où l’investisseur aura besoin de sortir.
Bitcoin et Ethereum : deux modèles qui ne se copient pas
Le dossier Bitcoin peut examiner une demande de détention monétaire et de transfert, mais pas un dividende contractuel versé par une entreprise. La documentation Bitcoin décrit son fonctionnement sans fournir de prix juste. Une offre limitée ne suffit pas à démontrer une sous-évaluation : il faut encore formuler une hypothèse de demande et tester sa fragilité.
Un raisonnement relatif peut comparer différents scénarios d’adoption et la part de patrimoine que des utilisateurs voudraient détenir sous cette forme. Ces hypothèses ne deviennent pas des faits parce qu’elles donnent un résultat élevé. L’étude doit également examiner les substitutions possibles, les contraintes d’accès et les raisons pour lesquelles la demande pourrait diminuer plutôt que croître.
Pour ETH, une autre recherche porte sur l’activité économique et la demande du jeton. La documentation du gas présente une fonction opérationnelle, pas une promesse de valorisation. Il faut suivre les effets des différentes couches et distinguer nombre d’opérations, frais acquittés et demande de détention. Une seule métrique ne résume pas cette transmission.
Déclarer ETH moins cher parce que son prix unitaire est inférieur à celui de BTC ne constitue donc pas une analyse. Les unités et les offres diffèrent. Une comparaison sérieuse doit indiquer son dénominateur, son horizon et ses hypothèses. Elle peut conclure que les données ne suffisent pas à départager les deux dossiers au prix considéré.
Solana et Avalanche : l’usage ne suffit pas sans capture de valeur
Pour SOL, le point de départ peut être son rôle dans les frais, décrit par la documentation officielle. La recherche doit ensuite observer les usages durables et l’économie de ces opérations. Un volume élevé peut être associé à de faibles coûts unitaires ou à une activité très cyclique. Le passage de cette activité à une valeur par jeton demande des hypothèses supplémentaires.
La concurrence mérite une place explicite. Un scénario qui suppose une croissance rapide sans expliquer pourquoi les utilisateurs resteraient sur le réseau peut sous-estimer les alternatives. La qualité opérationnelle, l’expérience de paiement et la fidélisation sont des pistes à documenter. Elles ne doivent pas être remplacées par une extrapolation automatique du dernier mois favorable.
La présentation d’AVAX précise plusieurs fonctions dans l’écosystème Avalanche. Pour chercher une sous-évaluation, il faut identifier lesquelles mobilisent réellement l’actif étudié. Le nombre de projets annoncés ne suffit pas si leurs mécanismes de paiement ou de sécurité ne créent pas l’effet économique supposé sur AVAX.
Un modèle doit aussi séparer ressources disponibles et activité payante. Financer une croissance par des distributions peut améliorer temporairement des indicateurs tout en ajoutant une charge économique. Une valeur estimée doit donc montrer ce qui subsisterait avec moins d’incitations et comment l’évolution de l’offre affecterait le résultat par unité détenue.
LINK, AAVE et GRT : vérifier les droits et les flux
La présentation économique de Chainlink décrit le rôle de LINK. L’analyse doit distinguer montants facilités par les services, revenus du réseau et mécanismes mobilisant le token. Une somme transactionnelle gigantesque ne représente pas automatiquement un chiffre d’affaires disponible pour les détenteurs. Utiliser la mauvaise métrique peut gonfler artificiellement une estimation de valeur.
AAVE constitue un dossier de gouvernance. La documentation du token permet de vérifier cette nature. Les décisions économiques et leur exécution doivent être étudiées à leur date, sans supposer qu’une politique actuelle restera immuable. Les dépôts du protocole ne représentent pas une trésorerie appartenant intégralement à chaque détenteur d’AAVE.
Pour GRT, les services d’indexation de The Graph constituent la base technique. Une recherche de valeur doit examiner la demande payante, les incitations et les règles de participation. Le revenu d’un opérateur actif ne correspond pas nécessairement au rendement d’un détenteur passif. Cette distinction empêche d’appliquer sans contrôle un multiple tiré d’une activité différente.
Ces trois dossiers montrent pourquoi un projet reconnu peut néanmoins être difficile à valoriser. Le manque d’un droit simple sur les flux ne signifie pas absence de valeur, mais impose une méthode adaptée. Si le lien économique reste incertain, la conclusion doit le dire. Un récit de croissance ne compense pas une hypothèse essentielle qui manque au calcul.
Un exemple de sensibilité plutôt qu’un objectif de prix inventé
Imaginons un projet fictif dont un analyste attribue une valeur totale de 500 millions d’euros sous ses hypothèses. Avec 100 millions de jetons pris en compte, la valeur théorique atteint 5 € par unité. Si le nombre pertinent passe à 200 millions sans changement de valeur totale, le résultat tombe à 2,50 €. Ce calcul illustre la dépendance à l’offre, pas une estimation d’un actif cité.
Supposons ensuite que le scénario prudent réduise la valeur totale à 200 millions d’euros. Avec 200 millions d’unités, la valeur théorique tombe à 1 €. Une même feuille de calcul peut donc donner des résultats très éloignés selon des hypothèses qu’il faut publier. Afficher seulement le chiffre favorable masque la partie la plus importante de l’analyse.
La méthode devrait comparer un scénario prudent, un scénario central et un scénario favorable, sans attribuer arbitrairement des probabilités. Le lecteur doit comprendre quelles données soutiennent chacun et lesquelles demeurent inconnues. Une marge apparente entre prix et valeur calculée n’apporte de sécurité que dans les limites du modèle ; elle ne protège pas contre une hypothèse structurellement fausse.
Le coût d’achat et de sortie doit enfin être déduit. Notre guide des frais et spreads aide à éviter les faux écarts attractifs. Une différence théorique faible peut disparaître après exécution, retrait ou conversion. La fiscalité dépend par ailleurs du pays et des opérations, et ne doit pas être supposée identique pour tous les lecteurs.
Passer de sept dossiers à une décision documentée
La fiche finale doit réunir l’actif exact, le modèle choisi, l’offre retenue, les sources datées et la principale condition d’invalidation. Ajouter une colonne sur les données manquantes protège contre une conviction trop rapide. Une absence de preuve importante peut justifier de ne pas acheter, même si l’actif a perdu une grande partie de son ancien prix.
Le guide du portefeuille crypto rappelle que la conservation crée un risque séparé. Un calcul de valeur correct ne protège pas contre un accès perdu ou un prestataire défaillant. De même, le DCA répartit les moments d’achat sans corriger une valorisation mal fondée.
BTC, ETH, SOL, LINK, AAVE, AVAX et GRT fournissent ainsi sept cadres de recherche, et non sept sous-évaluations démontrées. Leur intérêt vient de la possibilité d’examiner des mécanismes distincts. Une sélection utile doit rendre les hypothèses visibles, permettre de comparer les limites et accepter qu’un dossier soit finalement rejeté après étude.
Pour 2027, chercher une crypto sous-évaluée demande donc moins de certitudes verbales et davantage de calculs vérifiables. La question décisive n’est pas de savoir quel ancien sommet paraît attirant. Elle consiste à déterminer ce qui justifierait une valeur supérieure, ce qui pourrait démentir cette idée et quelle perte resterait supportable si le marché ou le modèle se trompait.

Tricia Bukili
Passionnée par l’évolution technologique, j’ai découvert l’univers du Bitcoin et de la blockchain dès 2020, un écosystème dont la nature décentralisée a immédiatement fait écho à ma vision d’un monde plus autonome. Forte d’une expertise progressive acquise à travers une veille constante, l’analyse des marchés crypto et la compréhension des mécanismes on-chain, je mets aujourd’hui mes compétences au service de la vulgarisation et de l’éducation financière. Mon objectif est de rendre ces technologies accessibles, fiables et compréhensibles, convaincue qu’elles constituent un levier majeur de souveraineté financière et un outil essentiel pour reprendre le contrôle de son avenir économique.