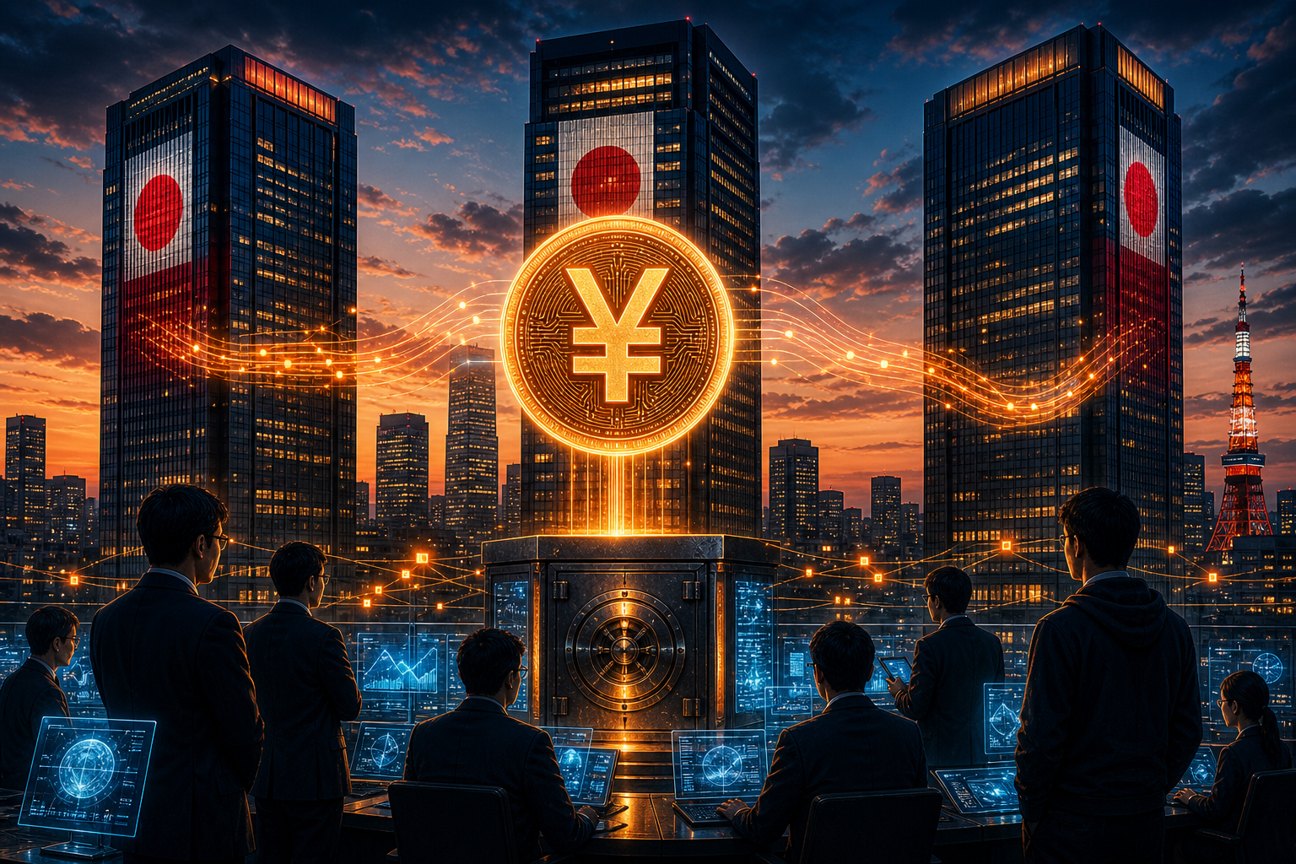
Les trois plus grandes banques japonaises veulent lancer des transactions réelles en stablecoin d’ici mars 2027. MUFG Bank, Mizuho Bank et SMBC passent ainsi du test à la préparation commerciale. Le Japon avance prudemment, mais il avance vite sur la monnaie numérique réglementée.
Les mégabanques japonaises changent d’échelle
MUFG Bank, Mizuho Bank et Sumitomo Mitsui Banking Corporation prévoient d’émettre ensemble un stablecoin dans le cadre d’un accord de fiducie. Ce montage doit permettre une émission encadrée, avec une banque fiduciaire ou une structure équivalente chargée de conserver les actifs.
Cette avancée rejoint l’intérêt croissant des grandes banques pour les rails tokenisés. Ce n’est pas une expérimentation isolée. Les trois banques veulent lancer de vraies transactions commerciales au cours de l’exercice fiscal 2026, qui se termine en mars 2027. Le calendrier donne au projet une portée concrète. Il ne s’agit plus seulement de tester une idée dans un laboratoire réglementaire.
L’annonce marque un tournant pour la crypto au Japon. Quand trois institutions bancaires de cette taille avancent ensemble, le stablecoin cesse d’être un produit de niche. Il devient une infrastructure potentielle pour les paiements, les règlements d’entreprise et les transactions transfrontalières.
Un stablecoin sous surveillance réglementaire
Les trois banques ont aussi convenu de créer un conseil chargé d’examiner la gouvernance et les règles opérationnelles du projet. Ce détail est important. Le Japon ne veut pas laisser les stablecoins se développer dans une zone floue. Il cherche à bâtir un cadre avant l’adoption massive.
Depuis 2023, le pays a clarifié son approche avec des modifications de la loi sur les services de paiement, dans un cadre suivi par l’Agence japonaise des services financiers. Ces amendements ont introduit les “instruments de paiement électroniques”, une catégorie qui permet aux banques et prestataires agréés d’émettre des stablecoins sous conditions.
Cette stratégie tranche avec l’image parfois brouillonne du marché crypto mondial. Tokyo avance avec méthode. Le stablecoin n’est pas traité comme un simple token spéculatif, mais comme un instrument de paiement qui doit respecter des règles de garde, de remboursement et de conformité.
Le yen numérique veut trouver son espace
Le projet des mégabanques s’inscrit dans une dynamique plus large autour des stablecoins libellés en yens, alors que les stablecoins gagnent déjà du terrain dans les paiements. JPYC a déjà ouvert la voie avec un stablecoin adossé au yen, tandis que SBI Holdings et Startale Group ont dévoilé JPYSC pour des usages institutionnels et transfrontaliers.
La Japan Blockchain Foundation a également annoncé EJPY sur Japan Open Chain et Ethereum. Le marché japonais ne dépend donc pas d’un seul acteur. Il se construit par couches, avec des banques, des fintechs, des fondations et des infrastructures blockchain.
Mais l’entrée coordonnée de MUFG, Mizuho et SMBC change le rapport de force. Ces banques disposent d’un poids institutionnel que les startups n’ont pas. Leur présence peut rassurer les entreprises qui hésitent encore à utiliser des stablecoins pour des paiements sérieux.
Une réponse japonaise à la montée des stablecoins mondiaux
Le Japon ne veut pas regarder les stablecoins en dollars dominer seuls les paiements numériques. L’USDT et l’USDC restent puissants à l’échelle mondiale. Mais leur domination pose une question simple : quelle place pour les monnaies nationales dans l’économie tokenisée ?
Un stablecoin en yen émis par des banques japonaises peut répondre à cette inquiétude. Il permettrait de moderniser les paiements sans abandonner la souveraineté monétaire. Il pourrait aussi faciliter les règlements entre entreprises japonaises et leurs partenaires asiatiques.
La logique dépasse donc la crypto classique et rejoint la tokenisation des actifs financiers traditionnels. Elle touche au commerce, à la finance d’entreprise et aux paiements internationaux. Si le stablecoin bancaire fonctionne, le Japon pourrait disposer d’un outil plus rapide que les rails traditionnels, tout en restant dans un cadre réglementé.
Un pari prudent, mais stratégique
Le succès du projet dépendra de son usage réel. Un stablecoin bancaire peut être techniquement solide, mais rester marginal s’il ne résout aucun problème concret. Les entreprises devront y voir un gain clair : moins de coûts, plus de rapidité ou une meilleure fluidité des règlements.
La confiance sera aussi décisive. Les stablecoins ont souvent souffert d’un doute sur leurs réserves, leur gouvernance ou leur capacité de remboursement. En confiant le projet à trois grandes banques, le Japon tente justement de réduire cette zone d’inquiétude.
Ce lancement annoncé pour mars 2027 pourrait donc devenir un test majeur. Le Japon veut prouver qu’un stablecoin peut être à la fois crypto, bancaire et réglementé. Si l’équilibre tient, le modèle japonais pourrait inspirer d’autres économies asiatiques.
En bref
- MUFG, Mizuho et SMBC préparent un stablecoin commun d’ici mars 2027.
- Le projet vise des transactions commerciales réelles dans un cadre réglementé.
- Le Japon veut faire du yen numérique un outil sérieux pour les paiements et les entreprises.
Auteur/autrice

lydie@brefcrypto.com
Publications similaires
Bitcoin: Je, $65,000 inaweza kweli kuwa sakafu ya bei?
Je, dola 65,000 zinaweza kuwa bei ambayo Bitcoin haitawahi tena kushuka chini yake? Nadharia hiyo imezidi kupata nguvu tangu wastani wake wa...
Lire la suite
Bitcoin: Can $65,000 Really Become a Floor?
Could $65,000 become a price Bitcoin never revisits on the downside? The thesis has gained traction since its 200-week moving average crossed...
Lire la suite
Bitcoin : les 65 000 $ peuvent-ils vraiment devenir un plancher ?
65 000 dollars pourraient-ils devenir un prix que Bitcoin ne reverra plus jamais par le bas ? La thèse prend de l’ampleur...
Lire la suite
Crypto: Balancer inaandaa kufungwa baada ya v3 kushindwa
Balancer inaweza kutoweka polepole baada ya zaidi ya miaka mitano miongoni mwa majina makubwa ya DeFi. Itifaki hiyo ya crypto inaandaa kufungwa...
Lire la suite
Crypto: Balancer prepares to shut down after v3 fails
Balancer could gradually disappear after more than five years among DeFi’s biggest names. The crypto protocol is preparing an orderly wind-down following...
Lire la suite
Crypto : Balancer prépare sa fermeture après l’échec de v3
Balancer pourrait disparaître progressivement après plus de cinq ans parmi les grands noms de la DeFi. Le protocole crypto prépare une fermeture...
Lire la suite