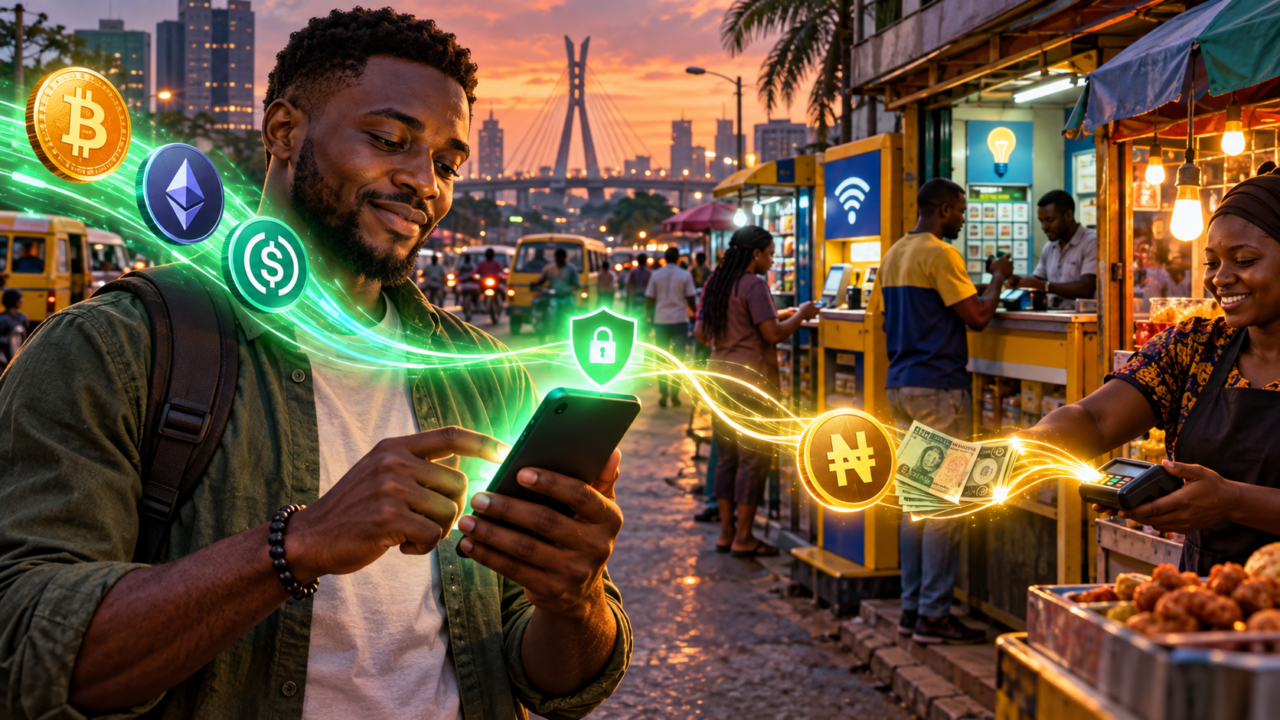
ApexPay veut sortir la crypto du trading
ApexPay s’attaque à une friction que plusieurs fintechs nigérianes cherchent désormais à supprimer. SpaceTrade veut déjà rapprocher crypto et paiements quotidiens au Nigeria avait choisi une logique similaire : permettre à un utilisateur de passer plus facilement de ses actifs numériques aux dépenses ordinaires. ApexPay pousse cette idée à partir d’un métier qu’elle connaît déjà, la conversion d’actifs numériques en monnaie locale.
De Bitcoin au naira en quelques minutes
Le fonctionnement est assez direct. Un utilisateur choisit la crypto qu’il souhaite vendre, reçoit une adresse de dépôt, transfère ses actifs puis récupère la contre-valeur une fois la transaction confirmée. ApexPay prend actuellement en charge notamment Bitcoin, Ethereum et USDT. Les retraits peuvent être effectués en nairas, cedis ou USDT selon le produit utilisé.
La plateforme affirme que ces paiements sont généralement rapides. L’article de Nairametrics repris par d’autres publications indique que la plupart des transactions seraient finalisées en moins de cinq minutes et que l’application aurait dépassé 700 000 téléchargements. Ce nombre ne doit pas être confondu avec celui des clients actifs. Sur son propre site, ApexPay revendique plutôt plus de 500 000 utilisateurs.
Cette distinction compte. Les chiffres de téléchargement mesurent la diffusion d’une application, pas forcément son activité économique. Un utilisateur peut télécharger sans effectuer de transaction, utiliser plusieurs appareils ou abandonner rapidement le service. Pour mesurer réellement le poids d’ApexPay, le volume traité en nairas et en crypto serait beaucoup plus instructif. Ce chiffre n’est pas publiquement communiqué dans les sources consultées.
Le produit, lui, est bien réel. ApexPay permet de vendre du Bitcoin contre des nairas ou des cedis. Sur sa page consacrée au BTC, la société décrit trois étapes : télécharger l’application, choisir Bitcoin et envoyer les fonds à l’adresse attribuée, puis recevoir le paiement après confirmation.
Ce modèle supprime une partie des manipulations du P2P traditionnel. Au lieu de chercher un acheteur, négocier un taux, vérifier un virement bancaire puis libérer les cryptos, l’utilisateur traite directement avec la plateforme. La contrepartie devient ApexPay.
Dit autrement, la fintech vend avant tout de la simplicité.
« Dépenser sa crypto » signifie surtout la convertir
Le titre de Nairametrics parle de rendre la crypto « spendable », c’est-à-dire dépensable. Il faut pourtant être précis sur ce que cela signifie.
ApexPay ne transforme pas encore chaque supermarché de Lagos en commerçant Bitcoin. Son infrastructure actuelle ressemble davantage à un off-ramp crypto, une passerelle permettant de sortir d’un actif numérique vers une monnaie et des services utilisés localement.
L’application permet notamment d’acheter du temps d’appel, des données mobiles, de régler l’électricité et la télévision. Les utilisateurs peuvent aussi être payés en nairas, cedis ou USDT.
La différence peut paraître sémantique. Elle est économique.
Lorsque quelqu’un paie directement un commerçant en Bitcoin, BTC devient lui-même moyen de règlement. Lorsque le Bitcoin est d’abord vendu par une plateforme qui crédite ensuite des nairas utilisés pour payer la facture, la crypto joue plutôt le rôle d’actif d’entrée dans un système de paiement classique.
ApexPay travaille aujourd’hui surtout sur cette deuxième voie.
Ce modèle reste particulièrement pertinent en Afrique. Recevoir des USDT pour une prestation internationale n’est pas très utile si l’utilisateur doit ensuite passer par trois plateformes avant de pouvoir payer son électricité. L’innovation se déplace donc progressivement de la simple détention d’une crypto vers le dernier kilomètre : conversion, naira, mobile money, factures, compte bancaire.
C’est précisément à cet endroit que la concurrence commence à devenir sérieuse.
Le Nigeria possède déjà la demande
ApexPay n’a pas besoin de convaincre les Nigérians de découvrir la crypto. Le marché existe déjà à une échelle rarement observée ailleurs en Afrique.
Chainalysis classe désormais le Nigeria troisième pays mondial dans son Global Crypto Adoption Index 2026, derrière le Brésil et les États-Unis. Le Nigeria arrive surtout premier pour l’activité domestique P2P et premier pour les flux crypto transfrontaliers. La méthodologie a changé par rapport aux précédentes éditions, ce qui explique qu’il ne faille pas comparer mécaniquement ce classement avec la sixième place obtenue en 2025.
Le marché est déjà devenu massif
Les chiffres des années précédentes donnent l’échelle du phénomène.
Entre juillet 2023 et juin 2024, le Nigeria avait reçu environ 59 milliards de dollars de crypto-actifs, selon le FMI. Sur une période plus récente analysée par Chainalysis, les flux atteignaient 92,1 milliards de dollars en douze mois, près de trois fois ceux de l’Afrique du Sud.
Le pays ne ressemble donc plus à un petit marché expérimental.
Le FMI estimait également le nombre d’utilisateurs d’actifs numériques à environ 25,9 millions en 2025, soit près de 12 % de la population. Les chiffres sont des estimations et doivent être lus avec prudence, mais ils montrent pourquoi les fintechs se battent aujourd’hui moins pour créer la demande que pour contrôler l’interface entre crypto et monnaie locale.
BrefCrypto avait déjà relevé que le Nigeria concentre autour de 60 % des flux de stablecoins d’Afrique subsaharienne sur la période étudiée par le FMI. C’est probablement encore plus important pour ApexPay que le classement général de Chainalysis.
Pourquoi ? Parce qu’un utilisateur qui détient des stablecoins est naturellement plus susceptible de vouloir les convertir régulièrement.
Bitcoin peut rester plusieurs mois dans un wallet. L’USDT reçu comme paiement d’un client étranger peut devoir être transformé en nairas le jour même pour payer le loyer, les fournisseurs ou les dépenses quotidiennes.
Le marché adressable n’est donc pas uniquement celui des investisseurs.
Il comprend aussi freelances, commerçants, petites entreprises, travailleurs numériques et ménages recevant de l’argent de l’étranger.
Les stablecoins changent déjà les paiements
Le FMI estime que les stablecoins représentaient plus de 65 % des entrées crypto transfrontalières au Nigeria en 2024. USDT et USDC dominent très largement cette activité. Le pays représentait également environ 60 % des entrées de stablecoins de toute l’Afrique subsaharienne entre fin 2019 et début 2025.
Ce n’est pas seulement une histoire de spéculation.
Les ménages utilisent ces actifs pour recevoir de l’argent. Des entreprises s’en servent pour certains règlements transfrontaliers. D’autres utilisateurs les conservent comme exposition numérique au dollar lorsque l’accès aux devises est plus compliqué.
Le phénomène a pris suffisamment d’ampleur pour que le FMI parle désormais de dollarisation numérique.
Un utilisateur peut conserver de l’USDT sans détenir directement un compte bancaire en dollars. Le token reste libellé en USD et circule en dehors du système bancaire nigérian traditionnel. Pour un particulier, cela crée de la flexibilité. Pour les autorités monétaires, cela pose une autre question : quelle quantité de l’économie peut fonctionner en dollars numériques avant que la demande de nairas n’en soit affectée ?
C’est précisément ce paradoxe que crée l’écosystème dans lequel ApexPay grandit.
Plus les Nigérians utilisent l’USDT, plus ils ont besoin d’un moyen simple de revenir au naira. Et plus les outils de conversion deviennent simples, plus les stablecoins deviennent faciles à utiliser.
Le cercle peut donc s’alimenter lui-même.
On voit déjà apparaître toute une infrastructure autour de cette demande. DCS Pay et Kotani Pay préparent par exemple des conversions entre USDT, USDC et monnaies locales dans six marchés africains, avec le Nigeria comme premier terrain de déploiement.
ApexPay arrive donc dans un marché prometteur, mais certainement pas vide.
Le vrai test sera réglementaire et économique
La technologie n’est probablement plus le principal obstacle. Construire une application capable de recevoir de l’USDT et de créditer un solde en nairas est aujourd’hui relativement accessible.
Le défi commence lorsque cette application veut fonctionner à grande échelle.
Liquidité, taux de conversion, conformité, fraude, sécurité des fonds, connexion bancaire et disponibilité permanente deviennent alors beaucoup plus importants que l’interface elle-même.
Le Nigeria sort rapidement de la zone grise
Abuja a considérablement durci la formalisation de son marché crypto.
La Securities and Exchange Commission nigériane rappelle que les opérateurs concernés doivent obtenir l’autorisation nécessaire avant de proposer leurs services. En août 2026, elle a encore intégré trois VASP supplémentaires à son Accelerated Regulatory Incubation Programme : Pisi Payments Solution, BC Access Nigeria et Yellow Card Financial.
Cette évolution accompagne un marché crypto nigérian où paiements et fiscalité deviennent beaucoup plus structurants.
La fiscalité a elle aussi évolué. Les nouvelles lignes directrices nigérianes imposent notamment différentes obligations de collecte et de déclaration aux opérateurs supervisés, exchanges centralisés et marketplaces P2P.
La SEC réfléchit parallèlement à des exigences plus strictes pour la conservation des actifs. Un projet publié en août prévoit notamment que certains dépositaires conservent au moins 80 % des actifs clients hors ligne, avec des exigences de capital et de notification des incidents. BrefCrypto avait détaillé ce projet de cold storage à 80 %.
Pour ApexPay, cette évolution est fondamentale. Une fintech peut gagner des utilisateurs grâce à la vitesse. Elle les conserve surtout si elle peut maintenir cette vitesse tout en respectant KYC, AML, fiscalité et sécurité.
La propre politique de confidentialité d’ApexPay montre d’ailleurs déjà l’étendue de la conformité mise en place. La société indique collecter notamment nom, téléphone, date de naissance, BVN, NIN, pièce d’identité gouvernementale et selfie pour vérifier ses clients. Elle collecte également informations bancaires, historique des transactions et adresses crypto.
La promesse « crypto en nairas en quelques minutes » repose donc désormais sur une infrastructure réglementaire beaucoup moins légère qu’aux débuts du P2P nigérian.
La bataille se jouera sur les taux et la liquidité
La deuxième difficulté est économique.
ApexPay doit acheter la crypto de ses utilisateurs, puis disposer de suffisamment de liquidités en nairas ou cedis pour les payer rapidement. Une plateforme peut offrir une très bonne expérience tant que les volumes restent modestes. À mesure qu’ils augmentent, la gestion de trésorerie devient beaucoup plus exigeante.
Imaginez 10 000 utilisateurs vendant chacun l’équivalent de 1 000 dollars d’USDT sur une même journée. La plateforme doit être capable d’absorber 10 millions de dollars de crypto, disposer des nairas correspondants, couvrir les variations de taux et continuer à honorer les retraits.
C’est là que le modèle devient vraiment intéressant.
ApexPay gagne probablement une partie de son argent grâce à l’écart entre son prix d’achat de la crypto et le prix auquel elle peut ensuite la revendre ou l’utiliser pour équilibrer ses flux. Les sources publiques consultées ne donnent toutefois pas suffisamment de détails pour chiffrer précisément ses spreads, ses revenus ou son volume quotidien.
Il faut donc éviter de confondre popularité et rentabilité.
La société affirme être active depuis plusieurs années et servir plus de 500 000 clients. Son site permet actuellement de vendre BTC, ETH, USDT et d’autres actifs, avec paiement en nairas ou cedis. Cela suffit pour montrer qu’ApexPay possède déjà une infrastructure opérationnelle. Cela ne permet pas encore de mesurer sa part du marché nigérian.
La concurrence est en outre bien installée. Exchanges internationaux, plateformes P2P, fintechs africaines et nouvelles applications de paiement veulent tous résoudre le même problème : convertir le dollar numérique en monnaie réellement utilisable.
Même les stablecoins en nairas tentent d’entrer dans cette bataille. Le cNGN est notamment arrivé sur Celo pour développer les paiements transfrontaliers. Son adoption reste encore limitée face à USDT et USDC, mais l’idée montre où va le marché : réduire au maximum la distance entre blockchain et économie quotidienne.
Le prochain marché crypto africain sera celui de l’usage
Voilà probablement la partie la plus intéressante de l’histoire ApexPay.
Pendant longtemps, mesurer l’adoption crypto signifiait compter les traders, les comptes d’exchange ou les volumes Bitcoin. Le Nigeria montre désormais une phase différente.
La question devient : combien de personnes peuvent réellement utiliser leur crypto après l’avoir reçue ?
Un freelance payé 500 USDT ne devrait pas avoir besoin de comprendre un carnet d’ordres, de trouver un trader P2P fiable et de déplacer ses fonds entre quatre applications avant de pouvoir acheter de l’électricité. Si une plateforme transforme cette chaîne en une opération de quelques minutes, elle crée une utilité beaucoup plus concrète qu’un nouveau token.
Cela ne signifie pas que la crypto devient directement monnaie légale au Nigeria.
Cela signifie que son coût de conversion vers l’économie réelle diminue.
La tendance globale renforce cette lecture. Dans son indice 2026, Chainalysis observe que l’activité crypto mondiale n’a reculé que de 1,6 % malgré une chute d’environ 50 % de la capitalisation du marché durant la période étudiée. La spéculation s’est contractée, mais les usages P2P et transfrontaliers ont résisté.
Au Nigeria, ce découplage est particulièrement visible. L’utilisateur ne demande pas nécessairement si Bitcoin fera +50 % l’année prochaine. Il peut simplement vouloir recevoir un paiement, conserver quelques dollars numériques, puis convertir la somme lorsque la facture arrive.
ApexPay se positionne exactement sur ce moment.
Son avantage ne sera donc pas d’expliquer la blockchain aux Nigérians. Le pays figure déjà parmi les marchés crypto les plus avancés au monde en termes d’usage populaire.
Le défi sera beaucoup plus terre-à-terre : offrir de bons taux, rester liquide, sécuriser les transactions, respecter les nouvelles règles et payer assez vite pour que l’utilisateur n’ait plus envie de retourner vers le P2P.
Si ApexPay y parvient, la société ne rendra pas forcément Bitcoin « dépensable » au sens strict.
Elle fera quelque chose de peut-être plus utile au quotidien : rendre presque invisible la frontière entre posséder de la crypto et avoir de l’argent réellement utilisable au Nigeria.

Evan's Selemani
J’ai plongé dans Bitcoin dès 2017, bien avant qu’il ne devienne un sujet grand public. Depuis, j’ai transformé cette immersion de terrain en expertise concrète : analyse des cycles de marché, compréhension fine des protocoles, décryptage des narratifs et des enjeux réglementaires. Rédacteur crypto et formateur sur le terrain, je traduis la complexité de la blockchain en contenus clairs, précis et stratégiques, pensés autant pour les investisseurs avertis que pour les nouveaux entrants.