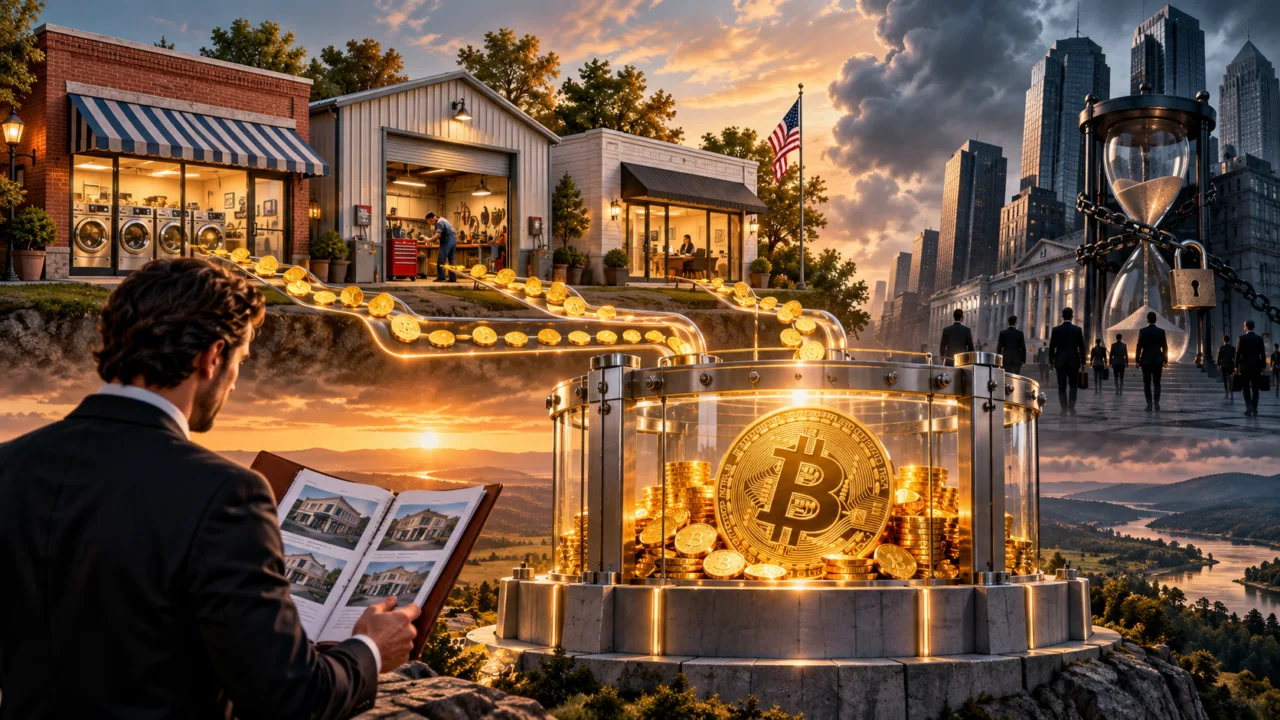
Bitcoin attaque le principal défaut du private equity
Des entreprises restent bloquées beaucoup plus longtemps
Le private equity n’est pas en crise existentielle. Il possède toutefois un problème de liquidité suffisamment important pour expliquer pourquoi Nico Lechuga pense pouvoir ouvrir une brèche.
BrefCrypto observait déjà que les entreprises à trésorerie Bitcoin cherchent de nouveaux modèles au-delà de la simple accumulation de BTC. Orange Juice pousse cette logique directement dans le private equity.
Franklin Templeton estime que le NAV du buyout mondial dépasse désormais 4 000 milliards de dollars. Bain évalue de son côté à environ 3 800 milliards de dollars les investissements détenus par les fonds de private equity qui n’avaient toujours pas été vendus fin 2025. Ce stock s’est accumulé après plusieurs années de sorties difficiles et de taux beaucoup plus élevés.
McKinsey arrive à une conclusion similaire par un autre chemin.
Plus de 16 000 entreprises détenues par des fonds de buyout se trouvent désormais dans leurs portefeuilles depuis plus de quatre ans. Elles représentent 52 % du stock mondial de sociétés soutenues par des fonds de buyout. La durée moyenne de détention dépasse 6,5 ans.
Le vieux schéma fonctionnait mieux lorsque les taux étaient bas : lever un fonds, acheter une entreprise avec une part importante de dette, améliorer les résultats, profiter éventuellement d’une hausse des multiples puis revendre quelques années plus tard.
L’environnement s’est retourné.
Le multiple médian payé lors des acquisitions a atteint 11,8 fois l’EBITDA en 2025, un record selon McKinsey. En même temps, le levier bon marché et l’expansion automatique des multiples, qui avaient alimenté une grande partie des rendements pendant la décennie précédente, ne font plus autant le travail.
Orange Juice supprime l’obligation de revendre
Lechuga veut supprimer une contrainte : la date de sortie.
Orange Juice est structuré comme une société à capital permanent, et non comme un fonds traditionnel arrivant à échéance. L’entreprise achète des sociétés rentables et prévoit de les conserver indéfiniment. Son communiqué de lancement cible initialement des entreprises générant entre 1 et 10 millions de dollars de cash-flow annuel.
Un entrepreneur peut vendre, prendre une partie du prix en cash puis conserver une participation dans Orange Juice. Il bénéficie alors indirectement des autres entreprises acquises et de la réserve Bitcoin du groupe.
La société affirme également vouloir préserver les marques et l’identité des entreprises. Le fondateur peut partir, rester aux commandes ou organiser progressivement sa succession.
Le marché semble avoir réagi rapidement : Lechuga affirme que plus de 100 entreprises ont pris contact pendant les sept premiers jours, dont une trentaine répondaient aux premiers critères de sélection.
Ce n’est encore qu’un signal commercial, pas la preuve que le modèle fonctionnera. Orange Juice n’a pas plusieurs décennies de résultats comparables à Berkshire Hathaway.
Mais l’offre vise exactement une faiblesse actuelle du private equity : des propriétaires veulent vendre sans nécessairement voir leur entreprise préparée à une nouvelle revente cinq ans plus tard.
Orange Juice veut transformer le cash-flow en Bitcoin
Pas un Strategy bis
La deuxième partie du modèle est plus originale.
Strategy a construit une immense architecture financière autour de Bitcoin, avec actions ordinaires, dette, titres préférentiels, rachats et réserves en dollars. Lorsque son coût du capital est favorable, elle peut lever de l’argent puis acheter du BTC.
Orange Juice veut partir dans l’autre sens.
L’argent doit d’abord être généré par des entreprises traditionnelles : laveries, sociétés de services, fabricants, distributeurs ou autres activités jugées suffisamment prévisibles. Une partie du cash peut ensuite financer de nouvelles acquisitions. Une autre alimente la trésorerie Bitcoin.
Le groupe a levé 40 millions de dollars pour lancer cette stratégie. Ricardo Salinas participe comme investisseur principal, aux côtés d’une équipe comprenant notamment Lyn Alden, Jeff Booth, Andi Pitt, Nico Lechuga et Adrian Steckel. Ruben Zweiban occupe le rôle d’operating partner. Orange Juice envisage également une cotation en Bourse à terme.
Le contraste avec les Bitcoin Treasury Companies est intéressant.
Une société qui dépend presque entièrement du marché financier peut voir sa capacité à acheter du BTC disparaître lorsque son action se négocie mal ou lorsque le crédit devient cher. BrefCrypto l’a déjà observé avec certaines entreprises de trésorerie Bitcoin confrontées aux limites de leur prime boursière.
Orange Juice veut disposer d’un second moteur : le résultat opérationnel.
Si Bitcoin chute de 40 %, les clients continuent théoriquement à faire leur lessive, acheter des pièces industrielles ou payer leurs services. Le BTC n’est alors plus la seule source potentielle de création de valeur.
Le modèle utilise tout de même de la dette
Il y a toutefois un détail essentiel que le discours « cash-flow vers Bitcoin » simplifie facilement.
Lechuga a expliqué dans une autre présentation du modèle qu’Orange Juice pourrait aussi utiliser le cash-flow des entreprises pour supporter de la dette destinée à acheter du Bitcoin.
Son exemple est très précis.
Imaginons une société produisant 10 millions de dollars de free cash-flow. Orange Juice pourrait appliquer environ 2,5 à 3 fois ce montant de levier et acheter jusqu’à 30 millions de dollars de BTC. Avec un coût de dette hypothétique de 10 %, environ 3 millions de dollars par an serviraient au paiement des intérêts.
Selon Lechuga, même une forte baisse du prix du Bitcoin ne poserait pas nécessairement problème tant que l’activité opérationnelle continue de produire suffisamment de cash pour assurer le service de la dette.
C’est là que la stratégie devient beaucoup plus audacieuse.
Bitcoin n’a pas besoin de progresser immédiatement pour que l’entreprise rembourse ses intérêts. Mais une récession, une mauvaise acquisition ou une forte chute du cash-flow pourrait mettre sous pression le même bilan au moment où BTC traverse un bear market.
Les détails de financement compteront donc énormément : maturité de la dette, garanties, covenants, taux fixe ou variable, éventuel nantissement du Bitcoin et capacité du holding à déplacer le cash entre filiales.
Ces paramètres ne sont pas encore suffisamment publics pour mesurer précisément le risque.
Orange Juice critique donc la dépendance du private equity au levier sans abandonner complètement le levier. Il veut surtout l’utiliser différemment.
Le Bitcoin peut-il vraiment améliorer le private equity ?
Le rendement devra venir des entreprises avant le BTC
Le modèle possède un avantage intellectuel : il intervient précisément au moment où le private equity doit retrouver de vraies sources de performance.
McKinsey estime que, sans dette bon marché et hausse facile des multiples, la création de valeur opérationnelle devient le principal moteur de rendement. Seuls 6 % des gestionnaires interrogés considèrent aujourd’hui que l’IA a déjà un impact élevé sur leurs opérations, mais 70 % s’attendent à ce que ce soit le cas dans trois à cinq ans.
Orange Juice veut combiner les deux.
Les entreprises acquises doivent être améliorées, notamment avec une équipe interne spécialisée dans l’IA. L’objectif annoncé couvre productivité, automatisation et efficacité opérationnelle. Le cash supplémentaire peut ensuite renforcer le bilan et acheter du Bitcoin.
Ce volet est probablement plus important que le BTC lui-même.
Si Orange Juice achète une mauvaise entreprise à un prix excessif, Bitcoin ne transforme pas automatiquement l’opération en bon investissement. Nico Lechuga l’a d’ailleurs lui-même reconnu dans ses précédentes discussions sur le capital-risque : utiliser Bitcoin ou sa technologie ne suffit pas à créer une bonne entreprise.
Le test sera donc extrêmement classique.
Quel prix Orange Juice paiera-t-il ? Quelle qualité de cash-flow obtiendra-t-il ? Quelle dette utilisera-t-il ? Les marges progresseront-elles réellement après acquisition ?
BrefCrypto relevait récemment le retour massif de Bitcoin dans les stratégies des entreprises cotées. Orange Juice propose autre chose : partir d’entreprises non cotées, produire le cash à la source puis construire progressivement la réserve.
Une concurrence directe avec les fonds traditionnels reste lointaine
Parler déjà de « révolution des 4 000 milliards de dollars du private equity » va donc plus vite que les chiffres.
Orange Juice dispose de 40 millions de dollars de capital initial. Même avec du financement supplémentaire, le véhicule reste microscopique face à un secteur où la valeur des transactions de private equity a atteint 2 600 milliards de dollars en 2025. Les seules transactions mondiales de buyout ont approché 1 800 milliards.
Et les meilleurs fonds traditionnels ne sont pas nécessairement des machines condamnées.
McKinsey calcule que sur dix ans, les fonds de buyout du premier quartile ont généré environ 24 % d’IRR, contre 15 % de rendement total pour le S&P 500 et 13 % pour MSCI World. Environ 70 % des investisseurs institutionnels interrogés début 2026 prévoyaient d’ailleurs de maintenir ou augmenter leur exposition au private equity.
Lechuga n’a donc pas besoin de démontrer que tout le private equity est cassé.
Il lui suffit de montrer qu’une partie des entrepreneurs préfère vendre à un propriétaire permanent plutôt qu’à un fonds avec une date de sortie, et que la combinaison cash-flow + amélioration opérationnelle + Bitcoin crée de meilleurs résultats sur une très longue période.
L’Afrique fournit même un petit parallèle. Africa Bitcoin Corporation tente déjà d’associer financement de PME et trésorerie Bitcoin, quoique sur une structure, une échelle et un marché totalement différents.
La vraie nouveauté d’Orange Juice se situe donc moins dans « acheter du Bitcoin avec les profits ».
Des entreprises le font déjà.
Elle se situe dans la tentative de transformer Bitcoin en outil permanent d’allocation du capital à l’intérieur d’un holding de PME, sans obligation programmée de revendre les sociétés qui génèrent le cash.
C’est un modèle beaucoup plus proche de Berkshire Hathaway que d’un fonds de private equity. Sauf que Berkshire accumule historiquement entreprises, actions et liquidités, tandis qu’Orange Juice veut stocker une partie de son capital dans un actif dont l’offre maximale est fixée à 21 millions d’unités.
Le pari comporte une contradiction fascinante : utiliser la stabilité de petites entreprises rentables pour supporter la volatilité de Bitcoin, puis compter sur Bitcoin pour préserver à long terme la valeur créée par ces mêmes entreprises.
Pour révolutionner 4 000 milliards de dollars de private equity, il faudra toutefois bien davantage qu’une excellente architecture sur le papier.
Orange Juice devra d’abord acheter ses entreprises, maintenir leurs cash-flows, utiliser son levier sans fragiliser le bilan, survivre à un vrai bear market Bitcoin et démontrer que ses actionnaires obtiennent davantage qu’avec un fonds classique.
C’est seulement à ce moment-là que Bitcoin cessera d’être une couche ajoutée au private equity pour devenir réellement une nouvelle manière d’allouer le capital.

Tricia Bukili
Passionnée par l’évolution technologique, j’ai découvert l’univers du Bitcoin et de la blockchain dès 2020, un écosystème dont la nature décentralisée a immédiatement fait écho à ma vision d’un monde plus autonome. Forte d’une expertise progressive acquise à travers une veille constante, l’analyse des marchés crypto et la compréhension des mécanismes on-chain, je mets aujourd’hui mes compétences au service de la vulgarisation et de l’éducation financière. Mon objectif est de rendre ces technologies accessibles, fiables et compréhensibles, convaincue qu’elles constituent un levier majeur de souveraineté financière et un outil essentiel pour reprendre le contrôle de son avenir économique.