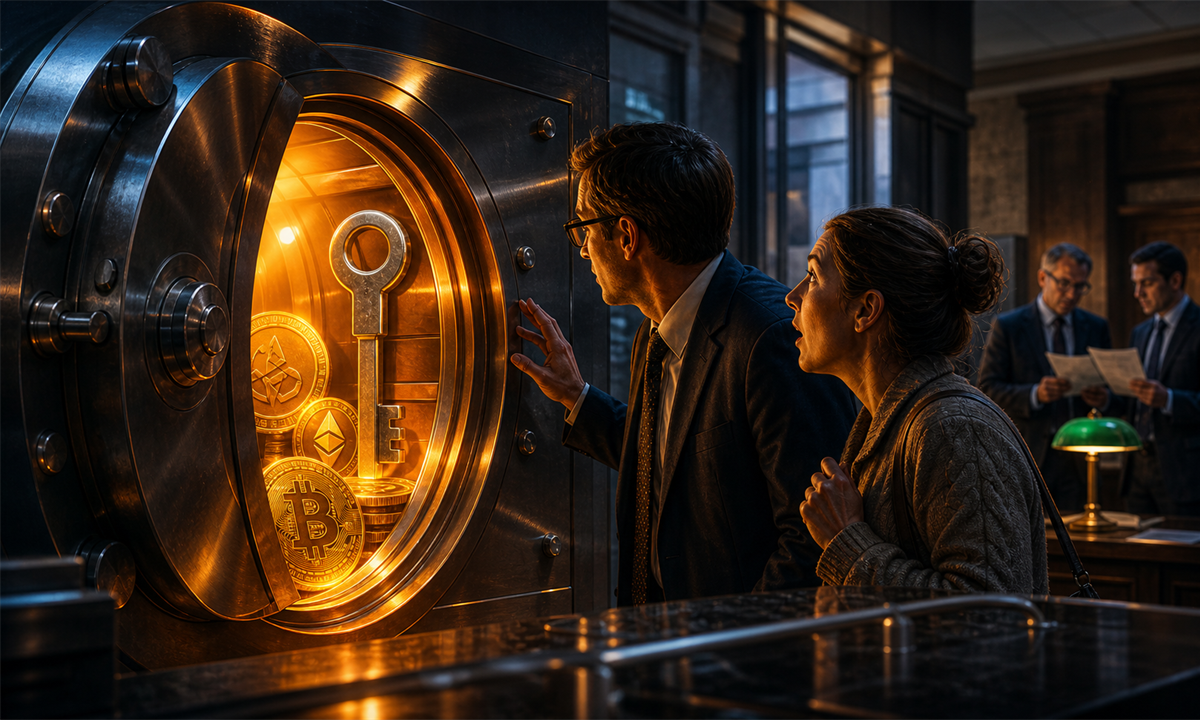
Le Minnesota autorisera dès le 1er août 2026 ses banques et coopératives de crédit à proposer des services de garde de cryptomonnaies. La mesure, signée par le gouverneur Tim Walz, place les actifs numériques dans un cadre bancaire plus classique. L’objectif est simple : éviter que les clients locaux dépendent uniquement de plateformes offshore ou d’acteurs moins encadrés.
Les banques entrent dans la garde crypto au Minnesota
Cette décision locale prolonge le débat américain sur la clarification réglementaire de la crypto. Le texte HF 3709 permet aux institutions bancaires du Minnesota de conserver, contrôler ou gérer des cryptomonnaies et des clés privées pour le compte de leurs clients.
Ce point est central. La loi ne parle pas seulement d’achat ou de vente de crypto. Elle vise la garde, donc la sécurité de l’accès aux actifs. Le texte officiel du Revisor of Statutes du Minnesota définit ces services comme la conservation, le contrôle ou la gestion de monnaies virtuelles, ou des clés privées qui permettent d’y accéder.
Cette autorisation vaut aussi pour les credit unions, très présentes dans les communautés locales américaines. Elles pourront offrir ces services à leurs membres, mais dans le respect des lois fédérales et étatiques. Le Minnesota ne crée donc pas une zone grise. Il insère la crypto dans une mécanique déjà connue : supervision, conformité et contrôle.
Le signal politique est intéressant. L’État ne cherche pas à présenter la crypto comme une révolution hors système. Il fait presque l’inverse. Il accepte que les actifs numériques existent déjà dans les portefeuilles des habitants, puis il demande aux acteurs bancaires de suivre le mouvement.
Une régulation centrée sur la sécurité
La loi impose aux banques et coopératives de crédit de maintenir des politiques écrites sur la gestion des risques, les contrôles internes, la cybersécurité, la continuité des activités et la conformité. Le mot “cybersécurité” n’est pas décoratif ici. Dans la garde crypto, une erreur de clé ou de procédure peut coûter très cher.
Avant de lancer ces services, les institutions devront aussi notifier par écrit le commissaire compétent au moins 60 jours à l’avance. Cette notification doit décrire la nature des services et le cadre de gestion des risques. En clair, la banque ne pourra pas improviser une offre crypto entre deux produits d’épargne.
Autre garde-fou : les actifs des clients devront être séparés légalement et opérationnellement de ceux de l’institution. Cette séparation compte beaucoup. Elle réduit le risque de confusion entre les fonds de la banque et ceux des clients, surtout en cas de crise, de litige ou de faillite.
Ce choix rejoint une tendance déjà visible dans d’autres dossiers : les banques américaines veulent peser sur les règles crypto, surtout lorsque la garde, les stablecoins ou les dépôts peuvent toucher leur cœur de métier.
Un choix stratégique face aux plateformes offshore
La représentante Bernie Perryman, l’une des soutiens du texte, a défendu l’idée que les institutions du Minnesota devaient évoluer avec leurs clients. Selon la Session Daily de la Chambre du Minnesota, l’enjeu est d’éviter de pousser les habitants vers des prestataires non réglementés, situés hors de l’État ou à l’étranger.
Ce raisonnement révèle une tendance plus large. Les régulateurs américains ne regardent plus seulement la crypto comme un secteur extérieur à encadrer de loin. Ils cherchent aussi à la ramener dans des circuits financiers surveillés. C’est moins spectaculaire qu’une grande annonce fédérale. Mais c’est souvent par ce type de loi locale que l’usage réel se normalise.
Le Minnesota avance toutefois avec prudence. La loi n’autorise pas les banques à faire tout ce qu’elles veulent avec les cryptomonnaies. Elle ne change pas non plus leur statut juridique au niveau étatique ou fédéral. Elle ouvre une porte, mais elle garde la poignée dans la main du régulateur.
Un mouvement qui dépasse le Minnesota
Cette décision arrive dans un contexte où plusieurs entreprises crypto cherchent aussi des statuts réglementaires plus solides aux États-Unis. Cointelegraph cite notamment Payward, maison mère de Kraken, qui a déposé une demande auprès de l’OCC pour créer une société nationale de trust orientée vers la garde d’actifs numériques.
Le message est clair : la bataille crypto se déplace vers la garde, la conformité et l’accès bancaire. Après les années dominées par les exchanges, les stablecoins et la spéculation, le secteur entre dans une phase plus institutionnelle. Moins bruyante, mais peut-être plus décisive.
Cette trajectoire n’est pas seulement américaine. Le mouvement rappelle aussi que la crypto gagne du terrain quand elle sort de l’interdiction floue pour entrer dans un cadre lisible. Le Minnesota applique cette logique à l’échelle bancaire locale.
Pour les clients, le changement pourrait être concret. Confier ses clés à une banque locale ne séduira pas les puristes de l’auto-conservation. Mais pour une partie du public, la promesse d’un interlocuteur connu, contrôlé et proche géographiquement peut peser lourd. La crypto sort alors du réflexe “compte sur une plateforme” pour entrer dans une logique de service financier encadré.
En bref
- Le Minnesota autorise les banques et credit unions à proposer la garde crypto dès août 2026.
- La loi impose des règles de cybersécurité, de séparation des actifs et de supervision.
- Cette décision montre l’intégration progressive des cryptos dans la finance traditionnelle américaine.
Auteur/autrice

tbag@brefcrypto.com
Publications similaires
Bitcoin: Je, $65,000 inaweza kweli kuwa sakafu ya bei?
Je, dola 65,000 zinaweza kuwa bei ambayo Bitcoin haitawahi tena kushuka chini yake? Nadharia hiyo imezidi kupata nguvu tangu wastani wake wa...
Lire la suite
Bitcoin: Can $65,000 Really Become a Floor?
Could $65,000 become a price Bitcoin never revisits on the downside? The thesis has gained traction since its 200-week moving average crossed...
Lire la suite
Bitcoin : les 65 000 $ peuvent-ils vraiment devenir un plancher ?
65 000 dollars pourraient-ils devenir un prix que Bitcoin ne reverra plus jamais par le bas ? La thèse prend de l’ampleur...
Lire la suite
Crypto: Balancer inaandaa kufungwa baada ya v3 kushindwa
Balancer inaweza kutoweka polepole baada ya zaidi ya miaka mitano miongoni mwa majina makubwa ya DeFi. Itifaki hiyo ya crypto inaandaa kufungwa...
Lire la suite
Crypto: Balancer prepares to shut down after v3 fails
Balancer could gradually disappear after more than five years among DeFi’s biggest names. The crypto protocol is preparing an orderly wind-down following...
Lire la suite
Crypto : Balancer prépare sa fermeture après l’échec de v3
Balancer pourrait disparaître progressivement après plus de cinq ans parmi les grands noms de la DeFi. Le protocole crypto prépare une fermeture...
Lire la suite